読了時間の目安約 14 分6,715 字
はじめに
2026年9月に公表された企業の資料を、8本開きました。
ニュースで見出しだけは目にしたけれど、原典まで開いた方は少ないのではないでしょうか。金額と社名は覚えているが、条件までは覚えていない。そのような方が多いと思います。
どの発表に、どんな条件が書いてあったのか。それをセクターごとに並べたものは、探しても見つかりません。結局は原典を開いた人の手元にしかない情報です。
決算のミシュランガイドのようなものがあればいい。そう思って書いたのがこの記事です。電力設備・光通信・半導体の後工程・航空エンジンの整備。この4つを扱います。
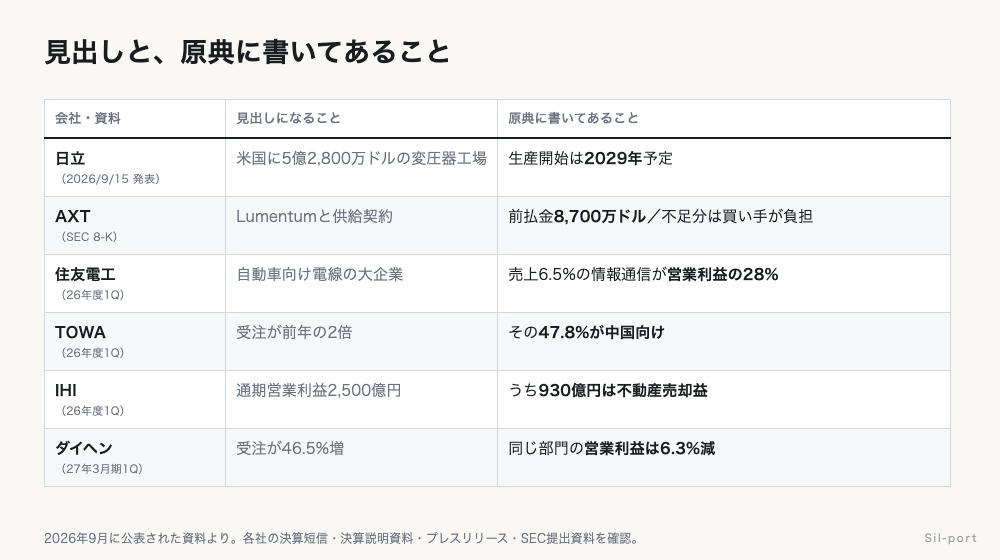
中身は私が原典を開いて確認したものです。英文のリリースとSEC提出資料は原文、国内企業は決算短信と決算説明資料にあたりました。裏が取れなかったものは書いていません。もちろん、銘柄をすすめるものではありませんし、私の売買の話でもありません。
特に読んでいただきたいのが光通信と航空エンジン整備です。前者は買い手が先に現金を出す契約が出てきており、後者はAIの設備投資とは別の需要で動きます。
セクターから探す
- 電力設備(受変電・蓄電池)日立・ダイヘン — 増産の発表は、いつ効くのか
- 光通信(材料・部品)AXT・Lumentum・住友電工 — 買い手が先に払う契約と、利益の出どころ
- 半導体 後工程(封止装置)TOWA — 受注が倍。その出どころはどこか
- 航空エンジン整備(交換部品)GE Aerospace・IHI — AIとは別の需要で動く。ただし増益の中身は見る
- 前提 — 日銀とFRBが同じ週に動かした金利
電力設備|増えるのは分かる。増えるのはいつか
データセンターと工場が増えれば、受変電設備が要ります。ここまでは誰でも分かります。問題は作るのに時間がかかることです。
日立の5億2,800万ドルは、2029年から
2026年9月15日、日立が米国ミシシッピ州ギャルマンに変圧器工場を建てると発表しました。投資額は5億2,800万ドルです。
ここまでが見出しです。原典を開くと、もう一行あります。
transformer production at the facility scheduled to start in 2029
生産開始は2029年の予定。つまりこの発表は、2026年や2027年の供給量を増やすものではありません。いま供給できる設備を持っていること自体が、しばらく価値を持つということでもあります。
ダイヘンは受注46.5%増。ただし同じ部門の利益は減っている
国内で受変電設備と蓄電池システムを手がけるダイヘンの2027年3月期第1四半期は、全社の受注高が前年同期比46.5%増でした。通期の営業利益予想も33.1%増と置かれています。
セグメント別に見ると、受注と利益の時間差がはっきり出ています。
| エネルギーマネジメント | 金額 | 前年同期比 |
|---|---|---|
| 受注高 | 441.04億円 | +33.7% |
| 売上高 | 245.00億円 | △5.5% |
| 営業利益 | 22.00億円 | △6.3% |
受注は3割増えているのに、この部門の営業利益は減っています。会社は理由を「国内工場受変電設備の大口案件納入があった前年同期に比べ微減」と書いています。
受注が入口、納入が出口で、そのあいだに四半期をまたぐ距離がある。受注が増えた四半期と、利益が増える四半期は同じとは限りません。
光通信|買い手が先に現金を出す契約が出てきた
材料メーカーの増産計画は、たいてい「需要が伸びる見込み」を根拠にしています。見込みは外れます。
ところが2026年7月、AXTが米SECに提出した資料には、買い手が先にお金を払う契約が書かれていました。相手はLumentum、対象は光半導体に使うインジウムリン(InP)のウエハ基板です。
| 条件 | 原典の記載 |
|---|---|
| 前払金の総額 | $87,000,000(8,700万ドル) |
| 初回の支払 | $43,500,000 を30営業日以内 |
| 期間 | 6年間。その後1年ごとの更新がありうる |
| 買い手側の義務 | 年間の購入約束を下回った場合、Lumentum が不足分を負担。ただし不可抗力と品質不適合は除く |
これは「伸びると思う」という話ではありません。供給能力を押さえるために、買い手が先に現金を出し、買わなかった場合の負担まで引き受けている。予測と約束は、資料としての重さが違います。
住友電工は、売上6.5%の部門が営業利益の28%を稼いでいる
「自動車向け電線の大企業」と要約されることの多い住友電工ですが、2026年度第1四半期の利益は、別のところで動いていました。
| セグメント | 売上高(前年→当期) | 営業利益(前年→当期) | 営業利益の増減 |
|---|---|---|---|
| 自動車 | 6,706 → 8,028億円 | 266 → 260億円 | △6億円 |
| 情報通信 | 617 → 865億円 | 81 → 272億円 | +191億円 |
| 環境エネルギー | 2,629 → 2,530億円 | 136 → 153億円 | +16億円 |
| エレクトロニクス | 900 → 1,106億円 | 63 → 117億円 | +54億円 |
| 産業素材他 | 929 → 1,157億円 | 56 → 170億円 | +114億円 |
| 全社 | 11,484 → 13,306億円 | 603 → 971億円 | +368億円 |
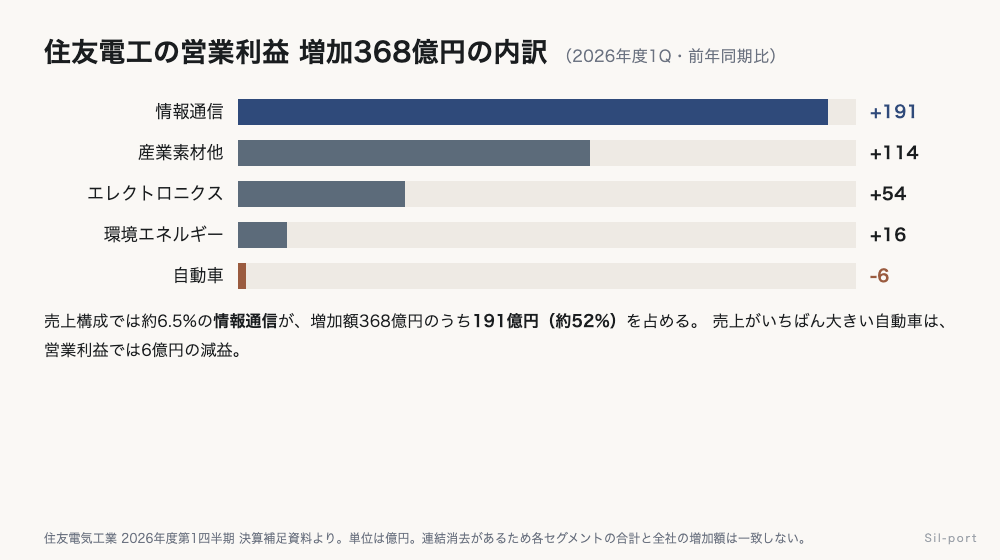
情報通信は売上構成では約6.5%です。しかし営業利益では約28%を占め、全社の増益額368億円のうち191億円、およそ52%を生んでいます。
売上の構成比で会社を見ると、利益がどこで動いたかを見落とす。
会社は増加の理由を「生成AI拡大によるデータセンター向け光配線製品・光デバイス増加」と説明しています。情報通信の内訳でも、光通信・光機器が283億円から467億円へ増えていました。
半導体 後工程|受注は倍。ただし47.8%が中国向け
TOWAの2026年度第1四半期は、受注高が104.3億円から218.1億円へ、前年同期比109.1%増でした。売上高も80.8億円から161.8億円へ倍増し、営業利益は前年の5.8億円の赤字から22.1億円の黒字になっています。
見出しにするなら「受注が倍」で終わります。同じ資料の次のページに、地域別の内訳が載っています。
| 出荷先 | FY2025 1Q | FY2026 1Q | 構成比 |
|---|---|---|---|
| 中国 | 42.7億円 | 104.1億円 | 47.8% |
| その他アジア | 15.2億円 | 47.1億円 | 21.6% |
| 日本 | 19.3億円 | 28.0億円 | 12.9% |
| 台湾 | 21.0億円 | 16.6億円 | 7.6% |
| 韓国 | 3.7億円 | 13.8億円 | 6.3% |
| 欧米 | 2.1億円 | 8.2億円 | 3.8% |
受注のおよそ半分が中国向けです。同じ「受注が倍」でも、どこから来た受注かによって、次に何を心配すべきかが変わります。
もうひとつ。受注は売上ではありません。装置が納入されて初めて売上になります。工場の建設や電力の準備が遅れれば、納入の時期はずれます。
航空エンジン整備|AIとは別の需要で動く
ここまでの3つは、どれもAI向けの設備投資が需要の根にあります。同じ理由で一緒に下がりうるということです。
別の需要で動くものとして見ているのが、航空エンジンの整備と交換部品です。機体が飛べば部品が消耗し、定期整備が来る。新規の受注ではなく、すでに飛んでいる機体の数が需要を決めます。
GE Aerospaceは、鋳造部品メーカーを117.5億ドルで買った
2026年9月8日、GE Aerospaceが精密鋳造部品メーカーのConsolidated Precision Products(CPP)を117億5,000万ドルで買収すると発表しました。現金70億ドルと新規の借入で賄い、完了は2027年下半期の予定です。
CPPは超合金・チタン・アルミの複雑な鋳造品をつくる会社です。GEは買収の理由をこう説明しています。
strong simultaneous demand across commercial engines, aftermarket and defense
新造エンジン・アフターマーケット・防衛の3つが同時に強い。だから鋳造能力そのものを買う、という判断です。電力設備と同じく、ここでも供給能力がボトルネックになっている。
サービス売上は26%増
同社の2026年第2四半期では、商用エンジンのサービス売上が26%増でした。内訳も開示されています。
| GE Aerospace 2026年 第2四半期 | 前年同期比 |
|---|---|
| サービス売上 | +26% |
| 整備工場での売上(internal shop visit revenue) | +25% |
| 交換部品の売上(spare parts revenue) | +25%超 |
| 上期のサービス売上 | +32% |
| 全社の売上(GAAP) | 133億ドル(+21%) |
| 全社の利益(GAAP) | 28億ドル(+17%) |
機体が飛ぶ → 定期整備 → 交換部品。この流れは、AI向けの設備投資が減速しても止まりません。
IHIは伸びている。ただし増益率の中身は見る
国内で航空エンジンを手がけるIHIの2026年度の見通しは、営業利益2,500億円です。前年からの増加額は844億円で、これだけ見れば大幅な増益です。
同じ資料に、もう一行あります。
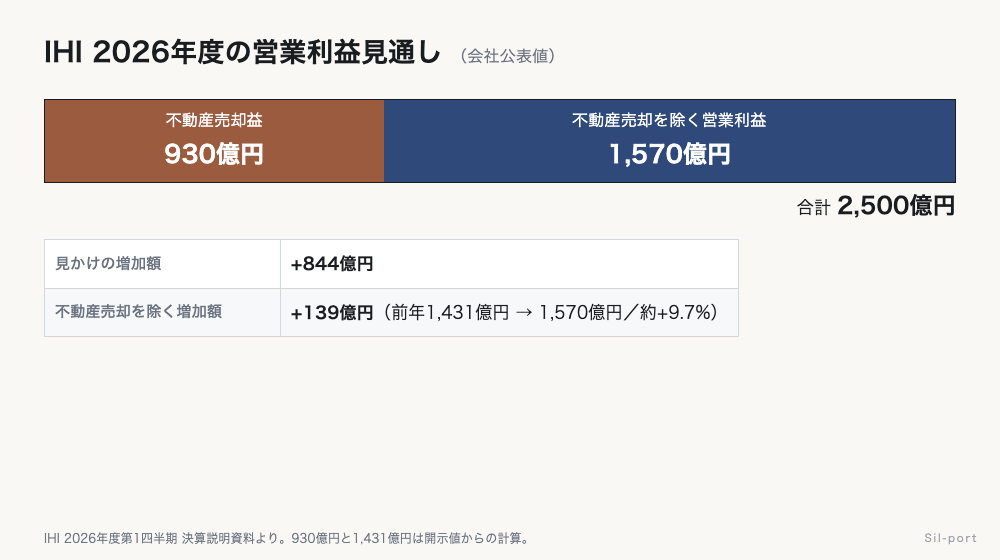
不動産売却を除いたベースで見ると、前年の1,431億円から1,570億円へ、増益率はおよそ9.7%です。844億円の増加と、139億円の増加。同じ決算から出てくる数字です。
第1四半期も同じ構造でした。営業利益732億円のうち400億円が不動産売却益で、除いたベースは208億円から331億円です。会社自身が「不動産売却益を除いても過去最高益」と明記しています。
見かけの増益率で割安かどうかを判断すると、一度きりの利益を将来まで数えてしまう。
前提|日銀1.25%、FRB3.75〜4.00%
同じ週に、日米の中央銀行がどちらも政策金利を動かしています。企業の資料を読むときの前提なので、ここも原典から引いておきます。
| 日本銀行 | FRB | |
|---|---|---|
| 決定日 | 2026年9月18日 | 2026年9月16日 |
| 内容 | 無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す | 誘導目標レンジを0.25%引き上げ3.75〜4.00%へ |
| 票数 | 賛成7・反対2(浅田委員、佐藤委員) | 12対0 |
| 備考 | 新方針は9月24日から適用。基準貸付利率は1.5% | 原文は “decided to raise the target range” |
日銀は声明で「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と書いています。一方で反対が2票入っており、全会一致の決定ではありません。
おわりに
4つのセクターを並べました。共通しているのは、見出しの一行では足りないという点だけです。
- 電力設備 — 増産の発表は出ている。ただし日立の工場は2029年から。ダイヘンは受注が46.5%増でも、同じ部門の営業利益は6.3%減
- 光通信 — 買い手が前払金8,700万ドルを約束した。住友電工は売上6.5%の部門が営業利益の28%を稼いでいる
- 半導体 後工程 — TOWAの受注は倍。ただし47.8%が中国向け
- 航空エンジン整備 — GEはサービス売上が26%増で、鋳造能力を117.5億ドルで買った。IHIは増益率の中身を見る
前の3つは、AI向けの設備投資という同じ根を持っています。分野が違っても、同じ理由で一緒に下がりうる。航空エンジンの整備を並べて見ているのは、そこが理由です。
よくある質問
- 2026年9月の資料で、どのセクターに材料がありましたか
電力設備・光通信・半導体の後工程・航空エンジン整備の4つです。前の3つはAI向けの設備投資が需要の根にあり、同じ理由で動きます。航空エンジンの整備は、すでに飛んでいる機体の数が需要を決めるため、別の材料で動きます。
- 電力設備の増産発表は、いつ業績に効きますか
発表からかなり先になることがあります。日立が2026年9月15日に発表した5億2,800万ドルのミシシッピ工場は、原典に「生産開始は2029年予定」と書かれています。発表の日付ではなく、稼働の日付を見てください。
- 受注が増えれば、次の決算も良くなりますか
同じとは限りません。ダイヘンの2027年3月期第1四半期は全社受注が46.5%増でしたが、エネルギーマネジメント部門の営業利益は6.3%減でした。会社は前年同期に大口案件の納入があったためと説明しています。受注は入口、納入が出口で、そのあいだに時間があります。
- 供給契約のニュースで、特に見るところはありますか
お金の流れと、不足したときの扱いです。AXTがSECに提出した資料では、Lumentumが総額8,700万ドルを前払いし、初回4,350万ドルを30営業日以内に支払うと記載されています。年間の購入約束を下回った場合はLumentumが不足分を負担します(不可抗力と品質不適合を除く)。「需要が伸びる見込み」という説明とは、資料としての重さが違います。
- 売上と営業利益、どちらでセグメントを見るべきですか
両方です。住友電工の情報通信は売上構成では約6.5%ですが、営業利益では約28%を占め、全社の増益額368億円のうち191億円を生んでいます。売上の構成比だけで会社を要約すると、利益が動いた場所を見落とします。
- 「大幅増益」と出ていたら、そのまま受け取っていいですか
一度きりの利益が入っていないかを確認してください。IHIの2026年度見通しは営業利益2,500億円ですが、不動産売却を除いた営業利益は1,570億円と別に開示されています。差額の930億円は不動産の売却によるもので、除いたベースの増益率はおよそ9.7%です。
- AI向けの設備投資が止まると、どこまで影響しますか
電力設備・光通信・半導体の後工程は、同じ根を持っています。分野が違っても、同じ理由で一緒に下がりうるということです。航空エンジンの整備は、すでに運航している機体の整備需要で動くため、別の材料で動きます。GE Aerospaceの2026年第2四半期はサービス売上が26%増でした。
- 日立「Hitachi deepens commitment to US manufacturing with $528 million Mississippi transformer factory」(2026年9月15日)
- ダイヘン 2027年3月期 第1四半期決算短信
- AXT Form 8-K(米国証券取引委員会 EDGAR)
- 住友電気工業 2026年度第1四半期 決算補足資料
- TOWA 2026年度第1四半期 決算説明資料
- GE Aerospace「GE Aerospace to acquire Consolidated Precision Products」(2026年9月8日)
- GE Aerospace 2026年 第2四半期 決算発表
- IHI 2026年度第1四半期 決算説明資料
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- FRB FOMC声明(2026年9月16日)



コメント