読了時間の目安約 13 分6,374 字
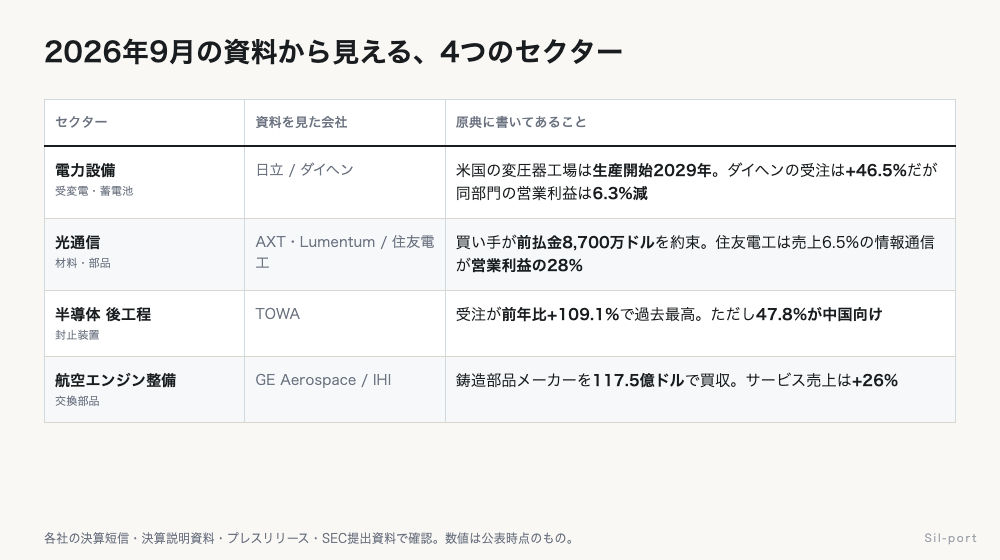
2026年9月に出そろった企業の資料を追うと、AI向けの設備投資がどの工程に降りてきているかがはっきり見えるようになってきました。電力設備、光通信の材料、半導体の後工程。この3つです。
一方で、同じ時期にAIとは無関係な需要で伸びている分野もあります。航空エンジンの整備と交換部品です。
この記事では、この4分野について各社が公表した決算資料・プレスリリース・SEC提出資料の数字を並べます。
電力設備|需要は増える。ただし供給が追いつくのは数年先
受変電設備は、送電された高い電圧を施設で使える電圧まで下げる装置です。変圧器と、それを収めた配電盤が中心になります。データセンターでも工場でも、建設すれば必ず必要になる設備です。
AI向けのデータセンターが増えれば、この需要も増えます。問題は製造能力をすぐには増やせないことです。
日立の米国工場は、生産開始が2029年
2026年9月15日、日立は米国ミシシッピ州ギャルマンに変圧器工場を新設すると発表しました。投資額は5億2,800万ドルです。
ただし同社のリリースには、この工場での生産開始は2029年の予定と記載されています。つまりこの投資は、2026年や2027年の供給量を増やすものではありません。
増産の発表が相次いでも、実際に供給が増えるまでには数年かかる。当面は既存の生産能力と納期対応力が競争条件になる構図が続くことになります。
ダイヘン:受注は46.5%増、ただし同部門の利益は減少
国内で受変電設備と蓄電池システムを手がけるダイヘンの2027年3月期第1四半期は、全社の受注高が前年同期比46.5%増でした。通期の営業利益予想も33.1%増と置かれています。
ただしセグメント別に見ると、受注と利益の動きが一致していません。
| エネルギーマネジメント | 金額 | 前年同期比 |
|---|---|---|
| 受注高 | 441.04億円 | +33.7% |
| 売上高 | 245.00億円 | △5.5% |
| 営業利益 | 22.00億円 | △6.3% |
受注が3割増える一方で、この部門の営業利益は減少しました。会社は「国内工場受変電設備の大口案件納入があった前年同期に比べ微減」と説明しています。
受注は契約時点、売上と利益は納入時点で計上されます。受注が伸びた四半期と、利益が伸びる四半期はずれるということです。
光通信|買い手が前払いで供給能力を確保する動き
AIの処理量が増えると、機器の間でやり取りするデータ量も増えます。電気配線では帯域が足りなくなり、光による接続に置き換わっていく。その光部品の土台になるのが、化合物半導体の基板です。
この分野で2026年7月、買い手が前払金を出して供給能力を押さえる契約が公表されました。基板メーカーのAXTが米証券取引委員会に提出した資料によるもので、相手は光部品大手のLumentum、対象はインジウムリン(InP)のウエハ基板です。
| 条件 | 資料の記載 |
|---|---|
| 前払金の総額 | 8,700万ドル |
| 初回の支払 | 4,350万ドルを30営業日以内 |
| 期間 | 6年間。その後1年ごとの更新がありうる |
| 購入量が下回った場合 | 年間の購入約束との差額をLumentumが負担。ただし不可抗力と品質不適合は除く |
需要見通しを根拠にした増産計画とは、性質が異なります。買い手が先に現金を出し、購入量が届かなかった場合の負担まで引き受けている。供給能力の確保が、それだけ切迫しているということです。
住友電工:売上構成6.5%の部門が、営業利益の28%を稼ぐ
国内では住友電工の決算に、この需要がはっきり表れています。
同社は売上の約6割を自動車関連が占め、「自動車向け電線の大手」と位置づけられることが多い会社です。ところが2026年度第1四半期の利益は、別の部門で動いていました。
| セグメント | 売上高(前年→当期) | 営業利益(前年→当期) | 利益の増減 |
|---|---|---|---|
| 自動車 | 6,706 → 8,028億円 | 266 → 260億円 | △6億円 |
| 情報通信 | 617 → 865億円 | 81 → 272億円 | +191億円 |
| 環境エネルギー | 2,629 → 2,530億円 | 136 → 153億円 | +16億円 |
| エレクトロニクス | 900 → 1,106億円 | 63 → 117億円 | +54億円 |
| 産業素材他 | 929 → 1,157億円 | 56 → 170億円 | +114億円 |
| 全社 | 11,484 → 13,306億円 | 603 → 971億円 | +368億円 |
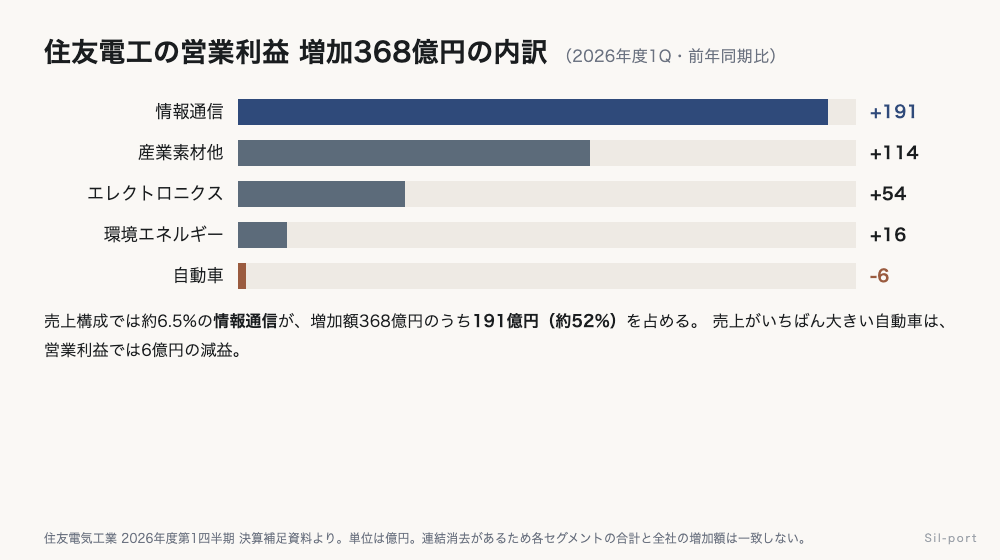
情報通信は売上構成では約6.5%にとどまります。それが営業利益では約28%を占め、全社の増益額368億円のうち191億円、およそ52%をこの部門が生み出しました。
会社は増加の要因を「生成AI拡大によるデータセンター向け光配線製品・光デバイス増加」と説明しています。部門内でも光通信・光機器が283億円から467億円へ伸びました。
半導体の後工程|受注は倍増、ただし47.8%が中国向け
後工程は、ウエハから切り出したチップを樹脂で封止し、パッケージに仕上げる工程です。従来は回路を形成する前工程が性能を決めていましたが、近年は積層や実装の技術が性能を左右するようになり、後工程の重要性が上がっています。
この封止装置を手がけるTOWAの2026年度第1四半期は、次の数字でした。
- 受注高 104.3億円 → 218.1億円(前年同期比+109.1%)
- 売上高 80.8億円 → 161.8億円(+100.3%)
- 営業利益 5.8億円の赤字 → 22.1億円の黒字
受注は倍増しました。ただし同じ資料の地域別内訳を見ると、需要の偏りが分かります。
| 出荷先 | FY2025 1Q | FY2026 1Q | 構成比 |
|---|---|---|---|
| 中国 | 42.7億円 | 104.1億円 | 47.8% |
| その他アジア | 15.2億円 | 47.1億円 | 21.6% |
| 日本 | 19.3億円 | 28.0億円 | 12.9% |
| 台湾 | 21.0億円 | 16.6億円 | 7.6% |
| 韓国 | 3.7億円 | 13.8億円 | 6.3% |
| 欧米 | 2.1億円 | 8.2億円 | 3.8% |
受注の約半分が中国向けです。輸出規制や現地の設備投資動向が、そのまま受注残に影響する構成になっています。
また受注は売上ではありません。装置が納入されて初めて売上に計上されます。工場建設や電力の引き込みが遅れれば、納入時期もずれます。
航空エンジンの整備|AI投資とは別の需要で動く
ここまでの3分野は、いずれもAI向けの設備投資が需要の根にあります。分野が分かれていても、同じ要因で同時に減速しうるということでもあります。
これとは別の需要で動いているのが、航空エンジンの整備と交換部品です。エンジンは飛行時間に応じて部品が消耗するため、定期的に工場へ降ろして分解・交換する必要があります。需要を決めるのは新規受注ではなく、すでに運航している機体の数と飛行時間です。
GE Aerospaceは鋳造部品メーカーを117.5億ドルで買収
2026年9月8日、GE Aerospaceは精密鋳造部品メーカーのConsolidated Precision Products(CPP)を117億5,000万ドルで買収すると発表しました。現金70億ドルと新規の借入で調達し、完了は2027年下半期の予定です。
CPPは超合金・チタン・アルミの複雑形状の鋳造品を製造する企業です。GEは買収の理由として、民間エンジン・アフターマーケット・防衛の3分野で同時に強い需要があることを挙げています。
電力設備と同様に、ここでも部品の製造能力が制約になっている構図が見てとれます。
サービス売上は26%増
整備需要の実績も開示されています。同社の2026年第2四半期は次のとおりです。
| GE Aerospace 2026年 第2四半期 | 前年同期比 |
|---|---|
| サービス売上 | +26% |
| 整備工場での売上(internal shop visit revenue) | +25% |
| 交換部品の売上(spare parts revenue) | +25%超 |
| 上期のサービス売上 | +32% |
| 全社の売上(GAAP) | 133億ドル(+21%) |
| 全社の利益(GAAP) | 28億ドル(+17%) |
機体の運航が続く限り整備と部品交換は発生します。AI関連の設備投資が減速しても、この需要は直接には影響を受けません。
IHI:増益率は、一時的な利益を除いて見る
国内で航空エンジンを手がけるIHIの2026年度の見通しは、営業利益2,500億円です。前年からの増加額は844億円になります。
ただし同社は、不動産売却益を除いたベースも併せて開示しています。
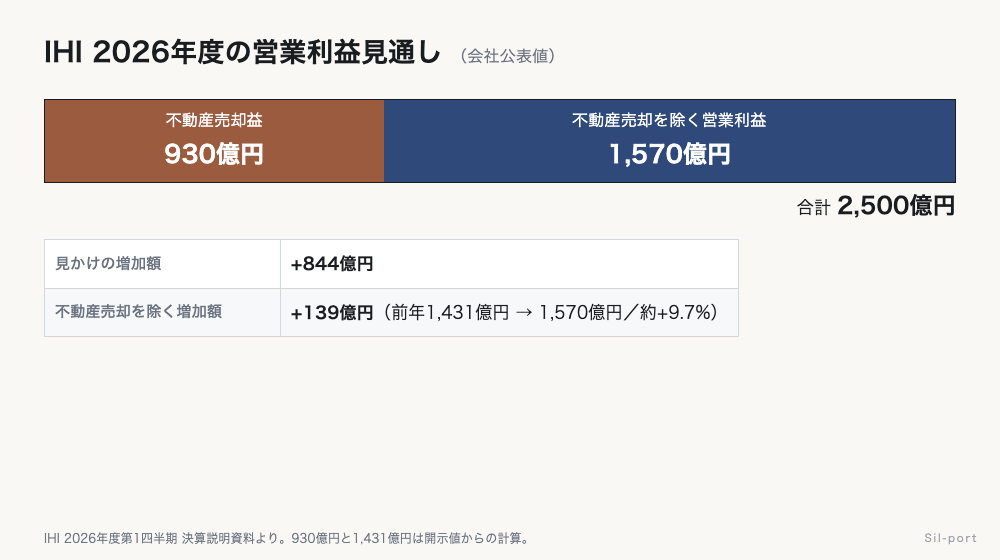
2,500億円のうち930億円は不動産の売却によるもので、これを除いた営業利益は1,570億円です。前年の1,431億円と比べると、増益率は約9.7%になります。
第1四半期も同様で、営業利益732億円のうち400億円が不動産売却益、除いたベースは208億円から331億円でした。会社は「不動産売却益を除いても過去最高益」と明記しており、本業が伸びていること自体は確かです。ただし見かけの増益率をそのまま先の期に当てはめると、一時的な利益を将来まで数えることになります。
前提となる金利|日銀1.25%、FRB3.75〜4.00%
同じ週に、日米の中央銀行がいずれも政策金利を引き上げています。企業の資金調達コストや為替の前提が変わるため、あわせて確認しておきます。
| 日本銀行 | FRB | |
|---|---|---|
| 決定日 | 2026年9月18日 | 2026年9月16日 |
| 内容 | 無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す | 誘導目標レンジを0.25%引き上げ3.75〜4.00%へ |
| 票数 | 賛成7・反対2(浅田委員、佐藤委員) | 12対0 |
| 備考 | 新方針は9月24日から適用。基準貸付利率は1.5% | — |
日銀は声明で「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」としています。ただし反対が2票入っており、全会一致ではありません。
まとめ
| 分野 | 2026年9月時点で確認できる数字 |
|---|---|
| 電力設備 | 日立の米国工場は生産開始2029年。ダイヘンは受注+46.5%に対し、同部門の営業利益は6.3%減 |
| 光通信 | 買い手が前払金8,700万ドルを約束。住友電工は売上6.5%の部門が営業利益の28% |
| 半導体の後工程 | TOWAの受注は+109.1%。ただし47.8%が中国向け |
| 航空エンジンの整備 | GEはサービス売上+26%、鋳造能力を117.5億ドルで買収。IHIは2,500億円のうち930億円が不動産売却益 |
電力設備・光通信・半導体の後工程は、AI向け設備投資という共通の需要の上に乗っています。分野が異なっていても、同じ要因で同時に減速する可能性があります。
航空エンジンの整備は、運航機体の整備需要で動きます。この点で、前の3分野とは性質が異なります。
よくある質問
- 2026年9月の資料で、どのセクターに材料がありましたか
電力設備・光通信・半導体の後工程・航空エンジン整備の4つです。前の3つはAI向けの設備投資が需要の根にあり、同じ理由で動きます。航空エンジンの整備は、すでに飛んでいる機体の数が需要を決めるため、別の材料で動きます。
- 電力設備の増産発表は、いつ業績に効きますか
発表からかなり先になることがあります。日立が2026年9月15日に発表した5億2,800万ドルのミシシッピ工場は、原典に「生産開始は2029年予定」と書かれています。発表の日付ではなく、稼働の日付を見てください。
- 受注が増えれば、次の決算も良くなりますか
同じとは限りません。ダイヘンの2027年3月期第1四半期は全社受注が46.5%増でしたが、エネルギーマネジメント部門の営業利益は6.3%減でした。会社は前年同期に大口案件の納入があったためと説明しています。受注は入口、納入が出口で、そのあいだに時間があります。
- 供給契約のニュースで、特に見るところはありますか
お金の流れと、不足したときの扱いです。AXTがSECに提出した資料では、Lumentumが総額8,700万ドルを前払いし、初回4,350万ドルを30営業日以内に支払うと記載されています。年間の購入約束を下回った場合はLumentumが不足分を負担します(不可抗力と品質不適合を除く)。「需要が伸びる見込み」という説明とは、資料としての重さが違います。
- 売上と営業利益、どちらでセグメントを見るべきですか
両方です。住友電工の情報通信は売上構成では約6.5%ですが、営業利益では約28%を占め、全社の増益額368億円のうち191億円を生んでいます。売上の構成比だけで会社を要約すると、利益が動いた場所を見落とします。
- 「大幅増益」と出ていたら、そのまま受け取っていいですか
一度きりの利益が入っていないかを確認してください。IHIの2026年度見通しは営業利益2,500億円ですが、不動産売却を除いた営業利益は1,570億円と別に開示されています。差額の930億円は不動産の売却によるもので、除いたベースの増益率はおよそ9.7%です。
- AI向けの設備投資が止まると、どこまで影響しますか
電力設備・光通信・半導体の後工程は、同じ根を持っています。分野が違っても、同じ理由で一緒に下がりうるということです。航空エンジンの整備は、すでに運航している機体の整備需要で動くため、別の材料で動きます。GE Aerospaceの2026年第2四半期はサービス売上が26%増でした。
- 日立「Hitachi deepens commitment to US manufacturing with $528 million Mississippi transformer factory」(2026年9月15日)
- ダイヘン 2027年3月期 第1四半期決算短信
- AXT Form 8-K(米国証券取引委員会 EDGAR)
- 住友電気工業 2026年度第1四半期 決算補足資料
- TOWA 2026年度第1四半期 決算説明資料
- GE Aerospace「GE Aerospace to acquire Consolidated Precision Products」(2026年9月8日)
- GE Aerospace 2026年 第2四半期 決算発表
- IHI 2026年度第1四半期 決算説明資料
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- FRB FOMC声明(2026年9月16日)

コメント