
読了時間の目安約 9 分4,177 字
「どちらが儲かるか」には答えが出ません。「課税がいつ来るか」には答えが出ます。
同じ年5%のリターンでも、30年後に34万円の差がつきます。その差がどこから来るのか、金額で確かめます。
資産を増やす段階なら、無分配のインデックスファンド。配当を受け取るたびに課税されるぶん、高配当株は複利が鈍ります。同じ年5%のリターンでも、課税口座で30年運用すると約34万円(元本100万円あたり)の差になります。
ただしNISA口座では、この差はほぼ消えます。配当も譲渡益も非課税になるので、最大の論点がなくなる。NISA内での比較は「定期的な現金が必要かどうか」という実務の話に変わります。
米国高配当株だけは、NISAでも例外です。米国で引かれる10%は非課税になりませんし、NISA口座では外国税額控除も使えません。
30年でいくら差がつくのか
抽象的な話にしても判断できないので、先に数字を出します。元本100万円、どちらも年5%のトータルリターンという同じ条件で比べます。高配当株は配当4%+値上がり1%、無分配インデックスは全部が内部で再投資される想定です。
| 期間 | 高配当株 課税口座・税引後 | 無分配インデックス 課税口座・売却時課税後 | 差 | NISA口座 どちらも同じ |
|---|---|---|---|---|
| 10年 | 1,482,531 円 | 1,501,135 円 | 18,604 円 | 1,628,895 円 |
| 20年 | 2,209,770 円 | 2,317,430 円 | 107,660 円 | 2,653,298 円 |
| 30年 | 3,305,817 円 | 3,647,090 円 | 341,272 円 | 4,321,942 円 |
注目してほしいのは差の伸び方です。10年では2万円しか変わりませんが、30年では34万円。毎年引かれた税金が運用に回らなかったぶんが、時間をかけて開いていきます。
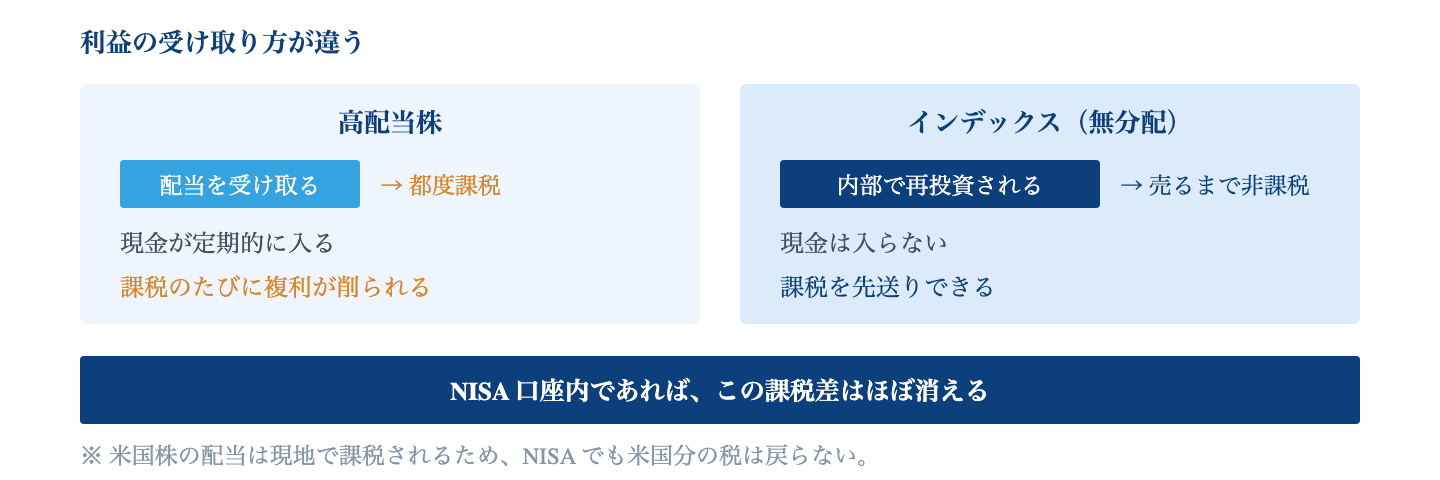
高配当株が不利なのではない。「課税されるタイミングを毎年自分で呼び込んでいる」だけである。
なぜ差が出るのか — 課税の繰り延べ
高配当株は、配当が支払われるたびに20.315%が引かれます(所得税15.315%+住民税5%)。受け取った配当を再投資するとしても、税を引かれた後の金額からのスタートになります。
一方、分配金を出さないインデックスファンドは、内部で受け取った配当をそのまま再投資しています。課税されるのは売却時で、それまでは税額分も運用に回り続けます。
NISA口座なら、どちらでも同じ
NISA口座では配当も譲渡益も非課税なので、課税タイミングという最大の論点が消えます。上の表の右端が示すとおり、NISA内での結果は同じです。
つまりNISA内での比較は、税金の話ではなく「現金が定期的に必要かどうか」という実務の話になります。
| 高配当株 | 無分配インデックス | |
|---|---|---|
| 現金収入 | 定期的に入る | 売却しないと入らない |
| 課税(課税口座) | 配当のたびに20.315% | 売却時にまとめて20.315% |
| 課税(NISA口座) | なし 米国株を除く | なし |
| 手間 | 銘柄選定・減配の見極めが必要 | ほぼ不要 |
| 向く段階 | 資産を使う段階 | 資産を増やす段階 |
米国高配当株の二重課税 — NISAでも避けられない
米国株の配当には、まず米国内で10%が源泉徴収され(日米租税条約にもとづく)、その残額に日本で20.315%がかかります。合計の実効税率は 28.28%です。
| 配当100ドルを受け取ったとき | 課税口座 | NISA口座 |
|---|---|---|
| 米国での源泉徴収(10%) | − 10.00 ドル | − 10.00 ドル |
| 日本での課税(20.315%) | − 18.28 ドル | なし |
| 手取り | 71.72 ドル | 90.00 ドル |
| 外国税額控除 | 確定申告で一部を取り戻せる | 使えない |
課税口座なら、確定申告で外国税額控除を使って米国分の一部を取り戻せます。ただし控除の限度額は所得税額に応じて決まるため、所得が低い場合は全額は戻りません。
この点だけを見るなら、NISAの成長投資枠に入れるなら国内の高配当株・ETFのほうが非課税の恩恵は大きくなります。国内なら源泉徴収がまるごとゼロになるからです。
高配当株の落とし穴 — 利回りが高い理由
配当利回りは「1株あたり配当 ÷ 株価」で計算します。つまり株価が下がるだけで利回りは上がります。利回り6%の銘柄が出てきたとき、配当が増えたのか株価が半分になったのかは、利回りの数字だけでは区別がつきません。
| 確認すること | 見るべき数字 |
|---|---|
| 配当を利益から払えているか | 配当性向。100%を超えていれば利益以上に払っている |
| なぜ利回りが上がったのか | 過去1年の株価推移。下落によるものなら要注意 |
| 過去に減配していないか | 配当の推移。リーマン期・コロナ期にどうしたか |
| 一過性の利益で払っていないか | 特別利益の有無。資産売却益で配当を出している例がある |
| 財務に余裕があるか | 自己資本比率、有利子負債 |
減配されると、株価も同時に下がることが多いのが厄介です。配当も減り、評価額も減る。この見極めの手間を負担できるかどうかも、判断材料に入れてください。
では、どう選ぶか
| 状況 | 選ぶもの | 理由 |
|---|---|---|
| 資産を増やす段階(〜50代) | 無分配インデックス | 課税の繰り延べが効く。手間もかからない |
| 資産を取り崩す段階(60代〜) | 高配当株・ETFも選択肢 | 売却の手間なく現金が入る。取り崩し判断が不要になる |
| NISAの成長投資枠に何を入れるか | 国内の配当を生むもの | 本来なら課税される頻度が高いものほど非課税の恩恵が大きい |
| 米国高配当ETFをNISAで | 慎重に | 米国10%は残り、外国税額控除も使えない |
| 銘柄を調べる時間がない | 無分配インデックス | 高配当株は減配リスクの見極めが前提になる |
もうひとつの考え方として、資産形成の段階では無分配型、取り崩しの段階で配当中心へ移行するという順番があります。増やすときと使うときで、最適解が逆になるからです。出口の設計は投資の出口戦略にまとめました。
関連記事
- 分配金は「もらえるお金」ではない — 普通分配金と元本払戻金の違い
- 配当控除は使ったほうが得か — 3つの申告方法の選び方
- 安いのには理由がある — バリュートラップを疑う6つの兆候
- 投資の出口戦略 — いつ、どうやって取り崩すかを先に決める
- NISAの使い方 — 2つの枠と1,800万円の仕組み
よくある質問
- 高配当株とインデックス投資はどちらがいいですか?
資産を増やす段階なら無分配のインデックスです。課税口座で元本100万円・年5%・30年で比べると、無分配インデックスのほうが約34万円多く残る計算になります。ただしNISA口座内では課税の差が消えるため、定期的な現金収入が必要かどうかという実務的な違いになります。
- 高配当株とインデックスで、実際いくら差が出ますか?
元本100万円・年トータル5%・税率20.315%の試算で、10年では約1.9万円、20年で約10.8万円、30年で約34.1万円の差です(無分配インデックスのほうが多い)。毎年引かれた税金が運用に回らないぶんが、時間とともに開いていきます。
- NISAで米国高配当株を買うと配当は完全に非課税ですか?
いいえ。日本の20.315%は非課税になりますが、米国で源泉徴収される10%は残ります。さらにNISA口座では日本の課税が発生しないため二重課税にならず、外国税額控除も使えません。NISAで米国高配当ETFを持つ場合、利回りは表示値の0.9倍と考えるのが正確です。
- 国内株と米国株、どちらを高配当で持つべきですか?
NISAの非課税の恩恵という点だけを見れば、国内株・国内ETFのほうが大きくなります。国内なら源泉徴収がまるごとゼロになるのに対し、米国株は10%が残るためです。
- 配当をもらいながら資産も増やしたいのですが?
両立は可能ですが、配当を受け取るたびに課税機会が生じる点は変わりません。資産形成の段階では無分配型を中心にし、取り崩しの段階で配当中心へ移行するという順番で考えるのが合理的です。
- 高配当株を選ぶときの注意点は何ですか?
配当利回りは「配当 ÷ 株価」なので、株価が下がるだけでも上がります。配当性向が100%を超えていないか、利回りが上がった理由が株価下落ではないか、過去に減配していないかを確認してください。減配すると株価も同時に下がることが多く、配当と評価額の両方を失うことになります。
本記事は公開情報にもとづく個人の解説であり、特定の銘柄・金融商品の売買を推奨するものではありません。試算は前提を置いた概算で、実際の運用成果を保証するものではありません。税制・各社の取り扱いは改定されることがあります。実際のご判断は国税庁および各証券会社の最新の公式情報をご確認のうえ、ご自身の責任でお願いいたします。



コメント