
読了時間の目安約 9 分4,022 字
証券口座の開設で、本当に考えないといけないのは1か所だけです。
残りは入力と提出の作業です。どこで迷うのかを先に知っておけば、30分で終わります。
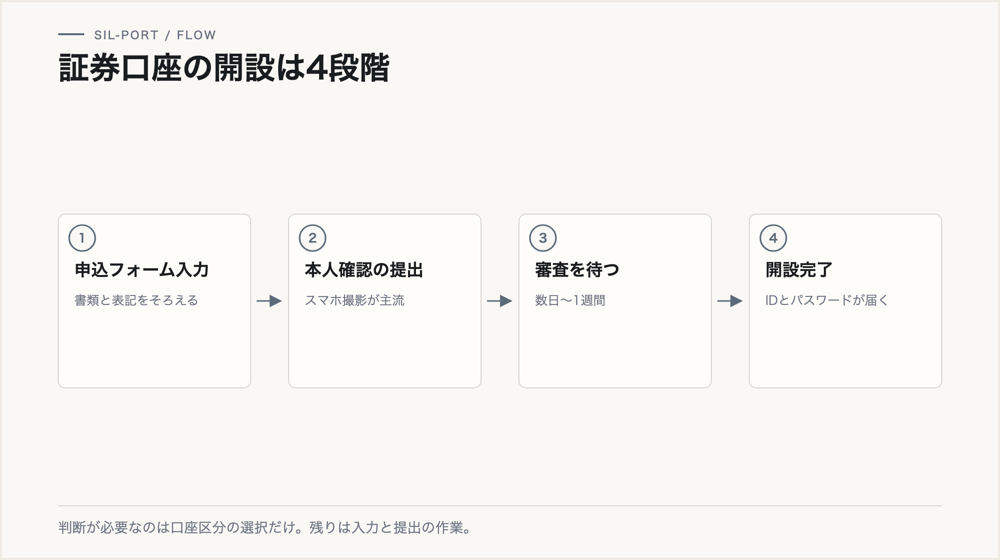
証券口座の開設は申込 → 本人確認 → 審査 → 完了の4段階です。オンラインで完結する場合、申込から数日〜1週間で使えるようになります。
判断が必要なのは「口座区分」の1か所だけです。迷ったら特定口座(源泉徴収あり)を選んでください。確定申告をしなくてよくなります。あとから変更もできます。
NISA口座は同時に申し込むのがおすすめです。別々に手続きすると、税務署の確認で1〜2週間よけいにかかります。
1. 全体の流れ
先に地図を持っておくと、途中で不安になりません。
氏名・住所・生年月日・職業・年収・投資経験などを入力します。本人確認書類の記載と一字一句そろえること。マンション名の省略やハイフンの有無で差し戻されます
スマートフォンで撮影して送る方式が主流です。郵送に対応している会社もありますが、そのぶん日数がかかります
証券会社側の審査です。こちらから何かすることはありません。NISA口座を同時に申し込んだ場合は、税務署の確認が入ります
ID とパスワードが届きます。メールで届く会社と、簡易書留で郵送される会社があります
2. 申し込む前に手元に用意するもの
途中で席を立たなくて済むように、先にそろえます。
| 用意するもの | 補足 |
|---|---|
| 本人確認書類 | マイナンバーカードがあれば1枚で足りることが多い。無い場合は「通知カード+運転免許証」など2点の組み合わせになる。使える書類の組み合わせは会社ごとに違うので、申込前に各社の公式ページで確認する |
| マイナンバー | 証券口座の開設には法令で告知が必要。カード、通知カード、マイナンバー記載の住民票のいずれか |
| 銀行口座の情報 | 入出金に使う口座。本人名義であること。旧姓のままだと通らない |
| メールアドレス | 通知が届く。携帯キャリアのアドレスは迷惑メール設定でつまずきやすい |
| 勤務先の情報 | 会社名・住所・部署。金融機関にお勤めの方は、追加で書類を求められることがある |
3. ここだけ考える — 口座区分の選択
申込フォームで、次の3つから選ぶ画面が出ます。この記事で唯一、判断が必要な場所です。
| 選択肢 | 税金の計算 | 確定申告 | 向いている人 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社がやる | 原則いらない | 迷ったらこれ。会社員でも自営業でも困らない |
| 特定口座(源泉徴収なし) | 証券会社がやる 年間取引報告書が届く | 自分でする | 利益が少額で、申告不要の範囲に収めたい人 |
| 一般口座 | 自分で計算する | 自分でする | 特定口座で扱えない商品を持つ場合など。最初に選ぶ理由はほぼない |
源泉徴収ありを選んだ場合
売却して利益が出るたびに、証券会社が税金を差し引いて納めます。税率は所得税15.315% + 住民税5%=合計20.315%です。手元には税引き後の金額が残るので、確定申告は原則として不要になります。
ただし、次の場合は申告したほうが得になります。
| 場面 | なぜ申告するのか |
|---|---|
| 別の証券会社で損が出た | 口座をまたいで損益を相殺できる(損益通算)。払いすぎた税金が戻る |
| 年間で損が残った | 損失を最長3年間くりこせる(繰越控除)。翌年以降の利益と相殺できる |
源泉徴収なしを選んだ場合
証券会社が税金を引かないので、自分で確定申告します。年間取引報告書が届くので、計算そのものは難しくありません。
この選択が効くのは、利益が小さいうちです。給与を1か所からもらっている会社員で、給与以外の所得が年20万円以下なら、所得税の確定申告は不要になります。源泉徴収ありだと、その範囲でも自動的に引かれてしまいます。
あとから変えられるか
変えられます。ただしその年に一度でも売却していると、年の途中では変更できません。翌年からの適用になります。最初に決め込みすぎる必要はありません。
4. NISA口座は同時に申し込む
証券口座(課税口座)とNISA口座は別物です。NISA口座はあとから追加もできますが、同時に申し込むほうが早く終わります。
| 項目 | 内容 |
|---|---|
| 1人1口座 | 複数の金融機関で同時に持てない。だから開設前に「どこで持つか」だけは決めておく |
| 金融機関の変更 | 年単位で可能。ただし手続きに時間がかかるので、最初に選ぶほうが楽 |
| 対象年齢 | その年の1月1日時点で18歳以上、かつ日本国内に居住 |
| つみたて投資枠 | 年120万円 |
| 成長投資枠 | 年240万円(つみたてと併用して最大年360万円) |
| 非課税保有限度額 | 生涯で1,800万円(うち成長投資枠は1,200万円まで)。売却すると翌年、簿価分の枠が戻る |
NISA口座の開設には税務署の確認が入ります。「他社でNISAを持っていないか」を国が照合するためです。このぶん、課税口座だけの場合より1〜2週間よけいにかかります。同時に申し込んでおけば、待っている間に課税口座は先に使えます。
NISAは1人1口座。どの金融機関で持つかは、開設のときにいちばん取り返しがつきにくい選択になる。
5. 入力でつまずきやすいところ
| 欄 | 注意点 |
|---|---|
| 住所 | 本人確認書類の表記に合わせる。「1-2-3」と「一丁目2番3号」を混ぜない。マンション名・部屋番号も書類どおりに |
| 氏名 | 旧字体(髙・﨑など)は書類のとおりに。システムで入力できない場合は、その旨の案内が出る |
| 職業 | 「会社員」「自営業」「学生」など。金融商品取引業者にお勤めの方は、勤務先への届出が必要になることがある |
| 投資経験 | 正直に「なし」で構わない。経験なしを理由に断られることは、通常はない |
| 年収・資産 | おおよその範囲を選ぶ形式が多い。審査に落とすための質問ではなく、法令上の適合性確認 |
| インサイダー登録 | 上場企業にお勤めの場合、勤務先を登録する欄がある。申告しないと、あとで問題になる |
6. 開設できたら、最初にやること
初期パスワードのままにしない。取引パスワードとログインパスワードが別のことが多い
証券口座は現金と同じです。ここを飛ばさないでください。SMS かアプリの認証を必ず入れる
振込手数料が無料になる提携サービスがある。手動振込のままだと、毎回手数料を払うことになる
申込時に選んだつもりでも、反映されていないことがある。最初の取引の前に画面で確かめる
7. よくある失敗
| 失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 書類の住所が古い | 差し戻し。1週間ロスする | 申し込む前に免許証の住所を見る |
| 銀行口座が本人名義でない | 入金できない | 家族名義の口座は使えない |
| NISAをあとから申し込む | 税務署の確認で1〜2週間 | 最初から同時に申し込む |
| 一般口座を選んでしまう | 自分で損益計算をすることになる | 迷ったら特定口座(源泉徴収あり) |
| 二段階認証を入れない | 不正アクセスのリスク | 開設直後に設定する |
| 複数社でNISAを申し込む | 1人1口座なので後から弾かれる | 開設前にどこで持つか決める |
- 口座の開設にお金はかかりますか
ネット証券なら、口座の開設と維持は無料が一般的です。かかるのは売買のときの手数料です。
- 審査に落ちることはありますか
通常はほとんどありません。入力内容と本人確認書類の不一致による差し戻しのほうが、実際にはずっと多いです。
- 未成年でも開設できますか
課税口座は未成年でも開設できる会社があります(親権者の同意が必要)。ただしNISAは1月1日時点で18歳以上が条件です。2027年1月からは「こどもNISA」が始まる予定です。
- 複数の証券会社に口座を持ってもいいですか
課税口座はいくつ持っても構いません。NISA口座だけは1人1口座です。
- 特定口座を「源泉徴収なし」にしたら、あとで変えられますか
変えられます。ただしその年に売却していると年の途中では変更できず、翌年からの適用になります。
- マイナンバーを出したくないのですが
証券口座の開設には法令で告知が必要なので、出さずに開くことはできません。
- 開設までどのくらいかかりますか
オンライン完結なら数日〜1週間が目安です。NISA口座を同時に申し込むと、税務署の確認でさらに1〜2週間かかります。郵送を挟むと、そのぶん延びます。




コメント