読了時間の目安約 9 分4,196 字
カードの率は、2026年9月23日に各社の公式ページで確認した値です。同じ会社でもカードの種類や入会の時期で率が違うので、正確な率は会員サイトか明細で確認してください。計算の前提:毎月の手数料は「残高×年率÷12」で、円未満を切り捨てています。実際には日割りで計算するカードもあり、少しずれることがあります。新しい利用はないものとして計算しています。入力した内容は送信されず、ブラウザの中だけで計算しています。
毎月いくら払えばいいか分からないとき手取りから、無理のない支払額の目安を出します
エポスカードは2025年10月1日から、三井住友カードは2026年3月31日以降の入会から、リボ払いの実質年率を18.0%にしました。JCBも2026年10月1日以降の利用分から18.00%に上げます。楽天カードは一般カードが17.64%です(いずれも各社の公式発表で確認)。
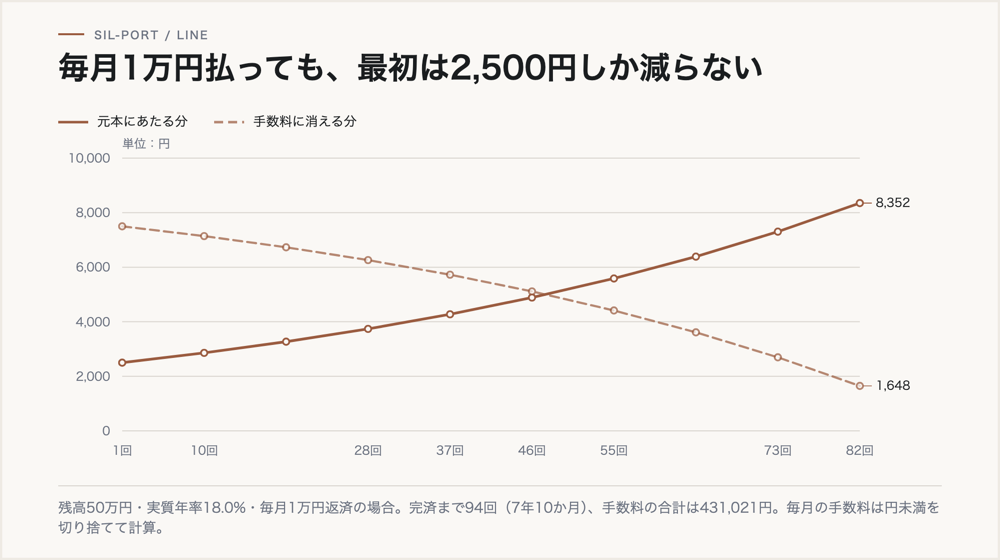
残高50万円を毎月1万円で返す場合、15%なら手数料は約29万円、18%なら約43万円になります。自分のカードの率は、会員サイトか明細で確認してください。
リボ払いは「毎月の支払額が一定になる」仕組みです。この説明に嘘はありません。問題は、支払額が一定であることと、借金が減っていくことは別だという点です。
実質年率18%だと、残高50万円を月1万円返済して完済まで7年10か月、手数料は約43万円になります(15%なら6年7か月・約29万円)。
抜け出す方法は、毎月の支払額を上げることだけです。支払額を上げれば、元本に回る割合が増えます。
二つの支払方式
リボ払いには方式があり、計算がまったく変わる。
| 方式 | 毎月の支払額 | 特徴 |
|---|---|---|
| 元利定額方式 | 一定(手数料を含む) | 支払額の中から手数料が引かれ、残りが元金に充当される |
| 元金定額方式 | 元金は一定+手数料が上乗せ | 毎月の支払額は残高に応じて変動する。元金は確実に減る |
リボ払いが危険とされる本当の理由
① 支払額が一定だと、残高が見えなくなる
毎月の請求額が同じであるため、残高が増えていることに気づきにくい。新たに買い物をしても月々の請求は変わらないので、体感としては何も起きていない。
② 支払額が小さいほど、手数料の比率が上がる
シミュレーターで毎月の支払額を下げてみてほしい。完済までの期間が伸び、手数料の総額が跳ね上がるのが分かる。
支払額を「無理のない範囲」に設定した結果、完済が十数年先になっているという事態は珍しくない。
③ 支払額が手数料を下回ると、元金が減らない
元利定額方式では、毎月の支払額から先に手数料が差し引かれる。したがって支払額が手数料以下になると、元金は 1 円も減らない。
この状態でも毎月きちんと払っている感覚はある。しかし残高は永久に残る。シミュレーターでこの条件を入れると警告が出るようにしてある。
毎月払っているのに減らない、という状態は、怠慢ではなく仕組みの結果である。
年率 18% という数字の意味
リボ払いの実質年率は、主要カードの多くで 18% になった。この水準がどれくらいかを、他と並べてみる。
| 年率の目安 | |
|---|---|
| リボ払い | 15〜18%(主要カードの多くは18%) |
| カードローン | 3〜18% 程度 |
| 住宅ローン(変動) | 1% 未満〜数% |
| 株と債券を半分ずつ持った長期運用(GPIF の実績) | 4.95% |
資産運用で年 4〜5% を目指しながら、一方で年 18% を払っているなら、差し引きでは大きく負けている。この場合、投資より先に返済を優先するほうが確実な「利回り」になる。
早見表 — 完済までの回数と手数料
実質年率18.0%・元利定額方式で計算した目安です(毎月の手数料は円未満を切り捨て)。毎月の支払額を上げるほど、完済は早く手数料は少なくなります。
| 残高 | 月1万円ずつ返す | 月2万円ずつ返す | 月3万円ずつ返す |
|---|---|---|---|
| 100,000 円 | 11回 手数料 9,158 円 | 6回 手数料 4,750 円 | 4回 手数料 3,408 円 |
| 300,000 円 | 41回 手数料 101,523 円 | 18回 手数料 42,404 円 | 11回 手数料 27,483 円 |
| 500,000 円 | 94回 手数料 431,021 円 | 32回 手数料 131,374 円 | 20回 手数料 79,706 円 |
| 1,000,000 円 | 返済できない | 94回 手数料 862,137 円 | 47回 手数料 396,689 円 |
残高100万円を月1万円ずつ返すと、いつまでも終わりません。年率18%だと毎月の手数料が15,000円かかるのに対して、支払いが10,000円しかないためです。月1万5千円でも手数料と同じ額なので、元金は1円も減りません。
月1万6千円にしても、完済まで187回(15年7か月)、手数料は1,979,074円かかります。抜けるには、毎月の支払額を大きく上げるしかありません。同じ残高100万円でも、月2万円にすれば94回・手数料862,137円で終わります。
抜け出すための手順
- 残高と手数料率を確認する明細か会員サイトで、いまの残高と適用されている実質年率を確認する。ここが分からないままでは計画が立てられない。
- 新たな利用を止める返済しながら使い続けると残高は減らない。カードをリボ払い設定から外す、あるいは利用自体を止める。
- 毎月の支払額を上げるシミュレーターで支払額を上げると、完済期間と手数料が劇的に減るのが分かる。可能な範囲で最大まで上げる。
- 繰上返済(一括・一部)を検討する多くのカード会社は繰上返済に対応している。手数料は日割りで計算されるため、早く返すほど負担は減る。
関連記事
よくある質問
- リボ払いの手数料は年率何%ですか?
- 主要カードの多くは実質年率18.0%です。エポスカードは2025年10月1日から、三井住友カードは2026年3月31日以降の入会で18.0%、JCBは2026年10月1日以降の利用分から18.00%になります。楽天カードは一般カードが17.64%、プレミアム・ブラックが15.00%です。正確な率は会員サイトか利用明細で確認してください。
- リボ払いで元金が減らないことはありますか?
- あります。元利定額方式では毎月の支払額から先に手数料が差し引かれるため、支払額が手数料以下になると元金は減りません。
- 元利定額方式と元金定額方式の違いは何ですか?
- 元利定額は毎月の支払額が一定で、その中から手数料が引かれます。元金定額は元金の充当額が一定で、手数料が上乗せされるため毎月の支払額は変動します。
- リボ払いの返済と投資はどちらを優先すべきですか?
- 一般に返済が優先されます。リボ払いの年率(主要カードの多くは18%)に対し、長期の資産運用で期待される利回りはそれを下回るのが通常です。返済は確実な負担軽減になります。
出典
- JCB「ショッピングスキップ・分割・リボ払いの手数料率改定のご案内」
- 三井住友カード「リボ払い」/「リボ払い手数料率改定のご案内」
- 楽天カード「リボ払い」(手数料=前月末残高×実質年率÷12)
- エポスカード「ショッピング分割払い・リボルビング払いの手数料率の改定について」(いずれも2026年9月23日に確認)
- 年金積立金管理運用独立行政法人(GPIF)「2025年度の運用状況」
本記事は公開情報にもとづく個人の解説であり、特定の金融商品の売買を推奨するものではありません。制度・手数料・ポイント還元の条件は改定されることがあります。実際のご判断は必ず金融庁・各運用会社・各証券会社の最新の公式情報をご確認のうえ、ご自身の責任でお願いいたします。
- 積立シミュレーター 毎月いくらを何年続けると、いくらになるか。手取りと生活費から逆算もできます。
- ローン返済シミュレーター 毎月いくら、最後まででいくら払うのか。住宅・車・教育ローンと、繰上返済の効果まで。
- 額面→手取り 計算機 額面の年収から、実際に振り込まれる金額を出します。健康保険・年金・税金の内訳つき。
- 株の損益計算機 ナンピン後の平均取得単価と、税引後にいくら残るか。買い増しを5回まで入れられます。
- iDeCo 手数料シミュレーター 払う手数料と、所得控除で戻る税金を並べます。差し引きで得かどうかが分かります。
- こどもNISA 積立シミュレーター 始める年齢と毎月の金額から、18歳のときにいくらになるかを出します。
すべてのツールはツール一覧にまとめています。どれも登録は要らず、入力した数字は送信されません。



コメント