
読了時間の目安約 10 分4,616 字
額面と手取りの差は「引かれている」のではなく、4つの制度が同時に動いた結果です。
何がいくら引かれているのか。年収別の手取り早見表と、自分の年収を入れて計算できるツールを置きました。
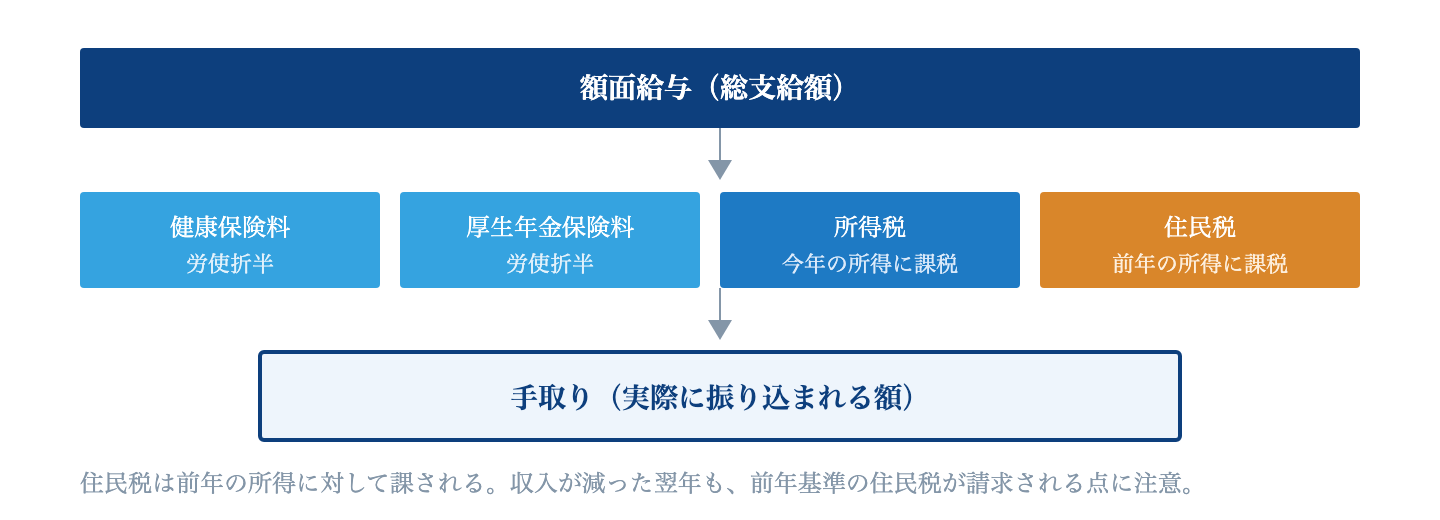
額面から引かれるのは 健康保険料・厚生年金保険料・雇用保険料・所得税・住民税。ざっくり額面の 2〜3割が引かれ、年収が上がるほどこの割合は増えます。
目安として、年収300万円なら手取りは約80%、年収500万円で約78%、年収1,000万円で約73%。「年収の8割」という感覚は、年収が上がるほど外れていきます。
いちばん引かれているのは税金ではなく社会保険料です。年収500万円クラスだと、社会保険料は所得税の3倍以上あります。
自分の場合はいくらか — 手取り計算機
年収を動かすと、引かれる内訳と手取りが出ます。東京都・協会けんぽの令和8年度の料率、令和8年分の所得税・住民税で計算しています。
| 額面 | — | 総支給額 |
|---|---|---|
| 健康保険料 | — | — |
| 厚生年金保険料 | — | — |
| 雇用保険料 | — | 額面の 0.5%(労働者負担分) |
| 所得税 | — | — |
| 住民税 | — | — |
| 手取り | — | — |
※ 概算です。東京都・協会けんぽ(令和8年度)の料率、一般の事業の雇用保険料率、令和8年分の所得税・住民税で計算しています。配偶者控除・扶養控除・生命保険料控除・iDeCo・住宅ローン控除・住民税の調整控除は含めていません。これらがある場合、実際の手取りはこれより多くなります。賞与も月給と同じ料率で近似しているため、賞与の比率が高い場合は誤差が出ます。
年収別の手取り早見表
計算機と同じ条件(東京都・40歳未満・扶養なし)で並べたものです。
| 額面の年収 | 社会保険料 | 所得税+住民税 | 手取り(年) | 手取り(月) | 手取り率 |
|---|---|---|---|---|---|
| 300万円 | 約 44万円 | 約 16万円 | 約 240万円 | 約 20.0万円 | 80.1% |
| 400万円 | 約 59万円 | 約 25万円 | 約 317万円 | 約 26.4万円 | 79.2% |
| 500万円 | 約 73万円 | 約 36万円 | 約 390万円 | 約 32.5万円 | 78.0% |
| 600万円 | 約 88万円 | 約 50万円 | 約 462万円 | 約 38.5万円 | 77.0% |
| 800万円 | 約 116万円 | 約 90万円 | 約 594万円 | 約 49.5万円 | 74.3% |
| 1,000万円 | 約 127万円 | 約 147万円 | 約 726万円 | 約 60.5万円 | 72.6% |
| 1,500万円 | 約 154万円 | 約 323万円 | 約 1,023万円 | 約 85.3万円 | 68.2% |
年収が5倍になっても、手取りは4倍にしかならない。この差が「働いても楽にならない」という感覚の正体になっている。
何がいくら引かれているのか
健康保険料 — 額面の約5%(本人負担分)
協会けんぽ(東京都)の令和8年度の料率は 9.85%。これを会社と本人で折半するので、本人が払うのは約4.93%です。これに子ども・子育て支援金 0.23%(折半で0.115%)が加わります。
40歳になると介護保険料が加わり、料率は 11.47% に上がります(本人負担 約5.74%)。満40歳に達した日(誕生日の前日)が属する月から自動的に引かれ始めるので、「40歳になったら手取りが少し減った」というのはこれが原因です。
厚生年金保険料 — 額面の9.15%(本人負担分)
料率は 18.300% で固定されています(2017年9月以降)。労使折半なので本人負担は 9.15%。4つの控除のなかで、金額としてはこれが最大です。
重要なのは上限があることです。厚生年金の計算に使う標準報酬月額は 65万円が上限で、それ以上いくら稼いでも保険料は増えません(月額 約5.9万円で頭打ち)。年収が高いほど手取り率の下がり方が緩やかになるのは、この上限のおかげです。
雇用保険料 — 額面の0.5%
令和8年度(2026年4月〜2027年3月)の労働者負担は 5/1,000=0.5%です(一般の事業)。金額としては小さいですが、賞与を含む賃金総額にかかる点が他と違います。
所得税 — 今年の所得に対して
所得税は当年の所得に対して課され、毎月の給与から概算で天引きされます。年末調整は、この概算と確定額の差を精算する手続きです。
計算の順番は「額面 − 給与所得控除 − 社会保険料 − 基礎控除など = 課税所得」で、そこに5%〜45%の累進税率をかけ、さらに復興特別所得税2.1%を上乗せします。社会保険料は全額が控除されるので、社会保険料をたくさん払っている人ほど所得税は軽くなります。
住民税 — 前年の所得に対して
ここがいちばん見落とされます。住民税は前年1月〜12月の所得を基準に計算され、翌年6月から翌々年5月にかけて徴収されます。税率は所得割10%で一律、これに均等割5,000円(森林環境税1,000円を含む)が加わります。
会社は、あなたの額面より多く払っている
明細に載っているのは本人負担分だけですが、健康保険料と厚生年金保険料は会社が同額を負担しています。つまり会社から見た人件費は、額面より約15%多いということです。
| 年収500万円の人にかかっているお金 | 金額(概算) |
|---|---|
| 本人が受け取る額面 | 500万円 |
| 会社が負担する社会保険料(本人負担分と同額+子ども・子育て拠出金など) | 約 75万円 |
| 会社から見た人件費 | 約 575万円 |
| 本人の手取り | 約 390万円 |
この差は、独立やフリーランスを検討するときに効いてきます。国民健康保険と国民年金は全額自己負担なので、「額面と同じ売上があれば同じ生活ができる」とはなりません。
年収が上がっても手取りが比例して増えない理由
理由は2つあります。所得税の累進と社会保険料の増加です。年収600万円の人が100万円昇給しても、手取りで増えるのは約68万円。増えた分の3割強は消えます。
ただし、上がり続けるわけでもありません。厚生年金の標準報酬月額は65万円で頭打ちになるので、年収800万円を超えたあたりから社会保険料の増え方は鈍ります。計算機の下に出る「あと100万円増えたら手取りはいくら増えるか」で、この変化を確認できます。
家計設計への応用
| 原則 | 理由 |
|---|---|
| 額面ではなく手取りで予算を組む | 生活費も積立額も、手取りを基準に設計します。額面で計算すると常に足りなくなります。 |
| 賞与を固定費の前提に入れない | 賞与は業績で変動し、社会保険料もかかります。固定費や積立の前提に組み込むと、支給額が減った年に破綻します。 |
| 退職・転職の年は住民税を別枠で確保する | 前年基準の住民税は、収入が途切れても請求されます。転職の空白期間がある場合はとくに、この分を現金で持っておいてください。 |
| 40歳の年は手取りが減る前提でおく | 介護保険料が加わり、健康保険料率が9.85%→11.47%になります。 |
| 控除できるものは全部使う | iDeCoの掛金は全額所得控除、生命保険料控除、ふるさと納税。社会保険料は動かせませんが、税金の部分は自分で減らせます。 |
関連記事
よくある質問
- 額面と手取りの違いは何ですか?
額面は総支給額、手取りは実際に振り込まれる金額です。差になるのは健康保険料・厚生年金保険料・雇用保険料・所得税・住民税の5項目で、ざっくり額面の2〜3割が引かれます。年収が上がるほどこの割合は大きくなります。
- 年収500万円の手取りはいくらですか?
東京都・40歳未満・扶養なしの概算で、手取りは年約390万円(月約32.5万円)、額面の約78.0%です。内訳は社会保険料が約73万円、所得税と住民税が約36万円。扶養家族や生命保険料控除、iDeCoなどがあればこれより手取りは増えます。
- 手取りは額面の何割ですか?
年収300万円で約80%、500万円で約78%、800万円で約74%、1,000万円で約73%が目安です。「額面の8割」という感覚は年収500万円あたりまでで、それ以上では合わなくなります。
- 住民税はなぜ前年の所得で計算されるのですか?
住民税は前年1月から12月の所得を基準に税額が決まり、翌年6月から徴収が始まる仕組みだからです。このため収入が減った翌年も、前年基準の税額が請求されます。
- 社会保険料は会社も払っているのですか?
健康保険料と厚生年金保険料は労使折半です。給与明細に記載されているのは本人負担分のみで、同額を会社が負担しています。年収500万円なら、会社から見た人件費は約575万円になります。
- 新社会人2年目に手取りが減るのはなぜですか?
住民税の徴収が始まるためです。1年目は前年の所得がないため住民税がかからず、2年目の6月から課税が始まります。
- 40歳になると手取りが減るのはなぜですか?
介護保険料が加わるためです。協会けんぽ東京の場合、健康保険料率が9.85%から11.47%になり、本人負担は約4.93%から約5.74%に上がります。誕生日の前日が属する月から対象になります。
- 年収が上がっても手取りが増えないのはなぜですか?
所得税が累進課税であることと、社会保険料が報酬に比例して増えることの2つが理由です。ただし厚生年金の標準報酬月額は65万円で上限に達するため、年収800万円を超えたあたりから社会保険料の増え方は鈍くなります。
本記事および計算ツールは公開情報にもとづく個人の解説であり、算出される金額は概算です。健康保険料率は都道府県および健康保険組合によって異なり、各種の所得控除・税額控除は反映していません。正確な金額は勤務先の給与担当部署、または所轄の税務署・市区町村にご確認ください。




コメント