
読了時間の目安約 10 分4,530 字
枠は2つ、上限は3つ。覚えることはそれだけです。
つみたて投資枠と成長投資枠の違い、年360万円と総額1,800万円の関係、売った枠が翌年戻る仕組み、2027年から変わることまで。順番に整理します。
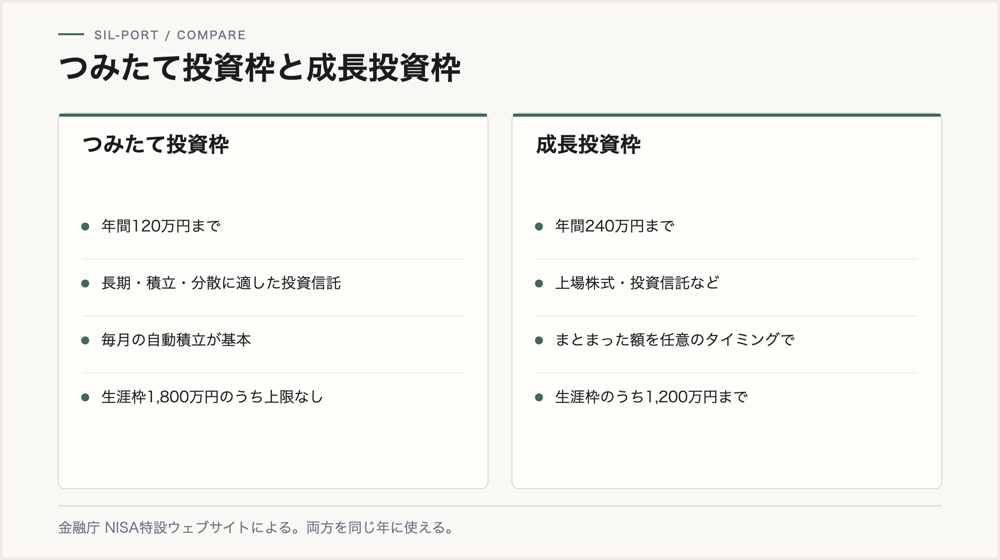
NISAには つみたて投資枠(年120万円)と成長投資枠(年240万円)があり、合わせて年360万円まで。生涯で持てる上限は1,800万円(うち成長投資枠は1,200万円まで)。非課税で持てる期間は無期限です。
使い方の基本は「つみたて投資枠でインデックスファンドを自動積立」。これだけで制度の設計意図はほぼ満たせます。成長投資枠は、個別株やETFを自分の判断で買いたい人のための追加枠です。
売却した分の枠は翌年に復活します(簿価ベース)。だから「一度使ったら終わり」ではありません。
まず、枠は2つある
NISAの説明が分かりにくくなる最大の理由は、「枠」という言葉が年間の枠と生涯の枠の2つの意味で使われることです。まず全体を1枚の表にします。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間に投資できる額 | 120万円 | 240万円 |
| 2つ合わせた年間の上限 | 360万円(併用できる) | |
| 非課税で保有できる上限 | 1,800万円(2つ合計) | 1,200万円まで 1,800万円の内数 |
| 買えるもの | 長期の積立・分散投資に適した一定の投資信託 金融庁の基準を満たしたものだけ | 上場株式・ETF・REIT・投資信託 一部の高リスク商品は除外 |
| 買い方 | 積立のみ | 積立・一括どちらも |
| 非課税で持てる期間 | 無期限 | 無期限 |
| 対象年齢 | 18歳以上 2027年1月から0〜17歳も対象 | 18歳以上 |
つみたて投資枠は「土台」
つみたて投資枠で買えるのは、金融庁が定めた基準を満たした投資信託だけです。販売手数料がゼロ、信託報酬が一定以下、頻繁に分配金を出さない、といった条件があり、選択肢が最初から絞られているのがこの枠の特徴です。
これは制限ではなく設計です。国内で買える投資信託は約6,000本ありますが、つみたて投資枠の対象は300本前後。「長期の積立に向かないもの」を制度側があらかじめ外してくれている、と考えるのが正確です。
選べる商品が少ないことが、この枠のいちばんの価値になっている。
毎月いくら積み立てるか
年120万円=月10万円が上限です。ただし上限まで使う必要はまったくありません。月5,000円からでも始められます。金額の目安を探すより、積立シミュレーターで数字を動かしてみたほうが早いはずです。
決め方としては、生活防衛資金(生活費の3〜6か月分)を現金で確保したうえで、余った分から出すのが基本です。積立額を大きくしすぎて途中で止めるのが、いちばんもったいない失敗になります。
成長投資枠は「自分の裁量」
成長投資枠では個別株やETFが買えます。裁量の幅が広がるぶん、自分でルールを持っていないと機能しません。つみたて投資枠が「仕組みで続ける枠」なら、成長投資枠は「判断で使う枠」です。
使い道は大きく3つあります。
| 使い方 | 中身 | 向いている人 |
|---|---|---|
| つみたて投資枠の延長として使う | 同じインデックスファンドを、年120万円を超えて買う | 年360万円まで積み立てる余力がある人 |
| 個別株を買う | 配当や株主優待、応援したい会社の株を非課税で持つ | 自分で企業を調べる時間がある人 |
| 高配当ETFを買う | 配当を非課税で受け取る(国内ETFなら課税ゼロ) | 定期的な現金収入がほしい人 |
売った枠は、翌年に復活する
旧NISAとの最大の違いがここです。保有していた商品を売ると、その分の枠が翌年に戻ってきます。一度使ったら終わりではありません。
復活するのは簿価(買ったときの金額)です。100万円で買ったものが150万円に値上がりして売った場合、翌年に戻る枠は100万円。値上がり分は枠を消費しません。
| やったこと | 枠の動き |
|---|---|
| 100万円分を買った | 生涯枠の残りが100万円減る(残り1,700万円) |
| 150万円に値上がりした | 枠は動かない(残り1,700万円のまま) |
| 150万円で売った | その年は変化なし |
| 翌年になった | 100万円分の枠が復活(残り1,800万円) |
つみたて投資枠と成長投資枠、どちらから使うか
迷ったときの順番はシンプルです。
生活費の3〜6か月分。ここに手をつけないと、相場が下がったときに売らざるをえなくなります。
全世界株式か米国株式のインデックスが定番です。信託報酬(保有中ずっとかかる費用)が年0.2%以下を目安に選びます。
毎月自動で買い付けられる設定にして、相場を見ないのがいちばん続きます。積立の設定を変えるのは、収入や家族構成が変わったときだけで十分です。
同じインデックスを買い増すか、個別株に行くか。個別株に行くなら、損切りラインと1銘柄あたりの上限を先に決めてください。
毎日見る必要はありません。年末に一度、想定と大きくずれていないかを確認する程度で足ります。
2027年から変わること
2025年12月に閣議決定された令和8年度税制改正の大綱で、NISAにいくつかの変更が示されています。関連法案は通常国会で審議される段階なので細部は動く可能性がありますが、方向性は把握しておく価値があります。
| 変わること | 内容 |
|---|---|
| つみたて投資枠の年齢要件が撤廃される | 0〜17歳も対象に。年60万円・非課税保有限度額600万円。18歳で大人のつみたて投資枠へ自動移行します(2027年1月〜)。 |
| 対象の株価指数が増える | 読売株価指数(読売333)とJPXプライム150指数が指定指数に追加されます。 |
| 債券中心・バランス型の投資信託が対象に | 「主に株式に投資するもの」という要件が「主に株式または公社債に投資するもの」に変わります。リスクを抑えた選択肢が増えます。 |
| 定期売却サービスの手数料徴収が可能に | つみたて投資枠の売買手数料はゼロですが、定期売却サービスに限り手数料を取れるようになります。 |
| 住所等の定期確認が廃止される | 10年経過時(その後5年ごと)の郵送による所在地確認がなくなります。 |
子どもの分の枠ができる点は、家計全体で見ると大きな変更です。詳しくはこどもNISA(2027年1月〜)を、いちばんやさしくにまとめました。
よくある勘違い
| よくある理解 | 実際は |
|---|---|
| NISAは元本保証がある | ありません。値下がりすれば損をします。非課税なのは「利益が出たとき」の話です。 |
| 損が出たら他の口座と損益通算できる | できません。NISA口座の損失は、特定口座の利益と相殺できず、繰越控除もできません。 |
| 非課税期間が終わると課税される | 無期限になりました。旧NISAの5年・20年という期限はもうありません。 |
| 年の途中で金融機関を変えられない | 変えられます。その年にまだ買い付けていなければ、変更手続きができます。 |
| 枠を使い切らないと損 | そんなことはありません。1,800万円は上限であって目標ではありません。無理に埋めるより、続けられる金額で長く続けるほうが設計に合っています。 |
関連記事
- つみたて投資枠と成長投資枠の違いを図解で整理する
- 20代のNISA積立額は月26,737円 — 金融庁データで検証
- NISAの枠を使い切ったら次はどこへ
- iDeCoとNISAはどちらを優先すべきか
- こどもNISA(2027年1月〜)を、いちばんやさしく
- 積立シミュレーター — 毎月いくらで、いくらになるか
よくある質問
- NISAはつみたて投資枠と成長投資枠のどちらを使えばいいですか?
迷うならつみたて投資枠だけで十分です。低コストのインデックスファンドを自動積立にすれば、制度の設計意図はほぼ満たせます。つみたて投資枠だけで生涯上限の1,800万円を埋めることも可能です。成長投資枠は、個別株やETFを自分の判断で買いたい場合の追加枠と考えてください。
- NISAの年間の上限はいくらですか?
つみたて投資枠が年120万円、成長投資枠が年240万円で、併用して合計年360万円までです。生涯で非課税保有できる上限は1,800万円(うち成長投資枠は1,200万円まで)です。
- NISAで売却したら枠は戻りますか?
戻ります。ただし復活するのは翌年で、金額は簿価(買ったときの値段)ベースです。100万円で買って150万円で売った場合、翌年に復活する枠は100万円です。なお、年間360万円の枠は同じ年には復活しません。
- NISAで損をしたらどうなりますか?
NISA口座の損失は、特定口座や一般口座の利益と損益通算できず、翌年以降への繰越控除もできません。非課税というのは利益が出た場合の話であって、元本が保証されているわけではありません。
- NISAの非課税期間はいつまでですか?
無期限です。2024年からの新しいNISAでは、旧制度にあった5年・20年という保有期間の上限がなくなりました。
- 金融機関は途中で変更できますか?
できます。年単位での変更となり、その年にすでに買い付けをしている場合は翌年からの変更になります。
- 2027年からNISAはどう変わりますか?
つみたて投資枠の年齢要件が撤廃され、0〜17歳も年60万円・上限600万円で使えるようになります。また対象指数に読売株価指数(読売333)とJPXプライム150指数が追加され、債券中心やバランス型の投資信託も対象になる予定です。
本記事は公開情報にもとづく個人の解説であり、特定の金融商品の売買を推奨するものではありません。制度の内容は改正されることがあります。実際のご判断は金融庁および各金融機関の最新の公式情報をご確認のうえ、ご自身の責任でお願いいたします。2027年からの変更は、2025年12月に閣議決定された税制改正大綱に示された段階のもので、細目は今後変わる可能性があります。




コメント