
読了時間の目安約 6 分2,732 字
順番は、生活防衛資金 → NISA → iDeCo。iDeCoを最初に埋めるのは、たいてい早すぎる。
iDeCoの最大の特徴は節税ではなく「原則60歳まで引き出せない」こと。ここを先に受け入れられるかで決まる。
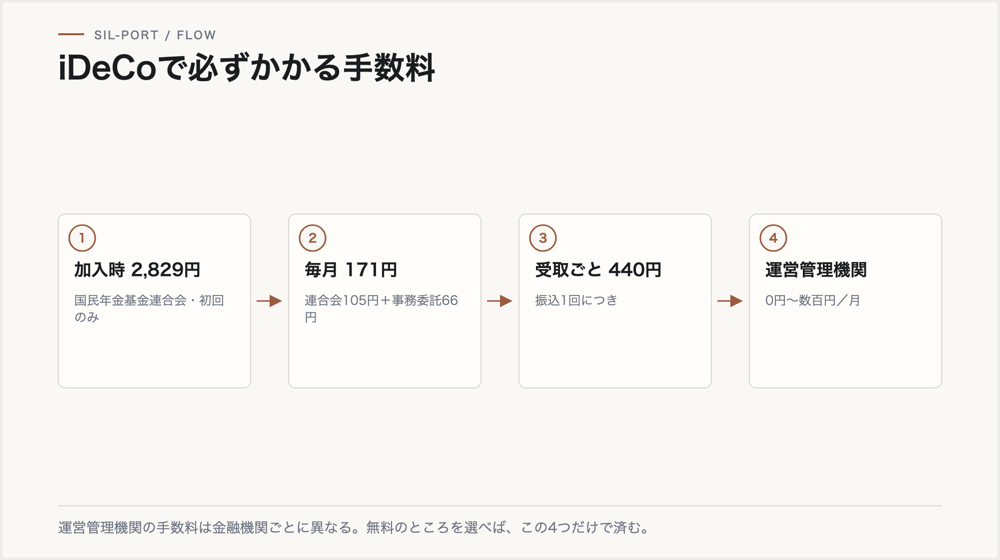
手数料は加入時2,829円、毎月171円、受取時1回440円。金額が小さいうちは、この固定費の比率が無視できない。
新卒で NISA を始めた私が、皮肉屋の先生に聞いていく連載の第10回です。今回は「iDeCoもやったほうがいいのか」という、たいてい後回しにされる話。
 ClaudeClaudeClaudeClaude
順番は決まっている
先生の言い分を私なりに整理すると、こういう順番になった。
生活費の3〜6か月分を、いつでも引き出せる場所に。ここが空のまま投資を始めると、暴落と出費が重なったときに投げ売りすることになる。
いつでも引き出せて、利益が非課税。使う予定が決まっていないお金は、まずここ。
60歳まで引き出せない代わりに、掛金が所得控除になる。上の2つが埋まってから。
ClaudeClaudeClaude手数料は「率」ではなく「円」で効く
もうひとつ、先生が念を押したのが手数料の話だった。iDeCoは投資信託の信託報酬とは別に、口座そのものに固定費がかかる。
| いつ | 何に | 金額 |
|---|---|---|
| 加入時 | 国民年金基金連合会(初回のみ) | 2,829円 |
| 毎月(拠出する月) | 連合会 105円 + 事務委託先金融機関 66円 | 171円 |
| 受け取るとき | 振込1回ごと | 440円 |
| 毎月 | 運営管理機関(金融機関ごとに異なる) | 0円〜数百円 |
ClaudeClaudeClaudeそれでもiDeCoを選ぶ場面
では誰がやるべきか。先生の答えは短かった。
ClaudeClaudeClaudeまとめ
今回の要点を並べておく。
| 論点 | 結論 |
|---|---|
| 順番 | 生活防衛資金 → NISA → iDeCo |
| iDeCoの本質 | 節税より先に「60歳まで引き出せない」を受け入れられるか |
| 向いている人 | 課税所得が大きい人/老後資金を物理的に固定したい人 |
| 向いていない人 | 数年内に大きな支出が見込まれる人/掛金が少額の人 |
| 金融機関選び | 運営管理機関手数料が無料のところを選ぶ |
- NISAとiDeCo、片方しかできない場合はどちらを優先すべきですか?
多くの場合はNISAです。いつでも引き出せるため、ライフイベントで現金が必要になっても対応できます。iDeCoは原則60歳まで引き出せません。
- iDeCoの手数料は誰に払うのですか?
国民年金基金連合会、事務委託先金融機関(信託銀行)、運営管理機関(証券会社や銀行)の3か所です。このうち運営管理機関の手数料だけが金融機関によって異なり、無料のところもあります。
- iDeCoの掛金はいくらから始められますか?
月5,000円からです。ただし毎月171円の固定手数料がかかるため、掛金が小さいほど手数料の比率が高くなります。
- 途中でやめられますか?
掛金の拠出を止めること(運用指図者になること)はできますが、それまでに積み立てた資産を引き出すことは原則としてできません。
関連記事
制度の金額や条件は改正されます。実際に手続きをする前に、公式の情報でご確認ください。


コメント