
読了時間の目安約 5 分2,177 字
月々の積立額を上げるのは、ボーナスを2回もらってからでいい。
一度上げた金額を下げるのは、上げるときの何倍も難しい。心理の問題であって、家計の問題ではない。
まず試すなら「ボーナス月だけ増額」。年2回の増額なら、翌年やめても痛みが小さい。
新卒で NISA を始めた私が、皮肉屋の先生に聞いていく連載の第11回です。今回は「ボーナスが出たので積立を増やしたい」という、いちばん危なっかしい相談から。
 ClaudeClaudeClaude
上げるのは簡単、下げるのは難しい
ClaudeClaudeClaudeでは、どうするか
多くの証券会社の積立設定には、ボーナス月に上乗せする機能があります。年2回の増額なら、翌年やめても月々の生活は変わりません。
1回目は「たまたま」かもしれません。2回続けて余ったなら、その余り方は再現性があります。
全部を積立に回すと、想定外の出費で必ず崩れます。半分残しておくと、翌年も同じ判断ができます。
毎月いじる設定は、そのうち見なくなります。年1回の見直しで十分です。
数字で見ると
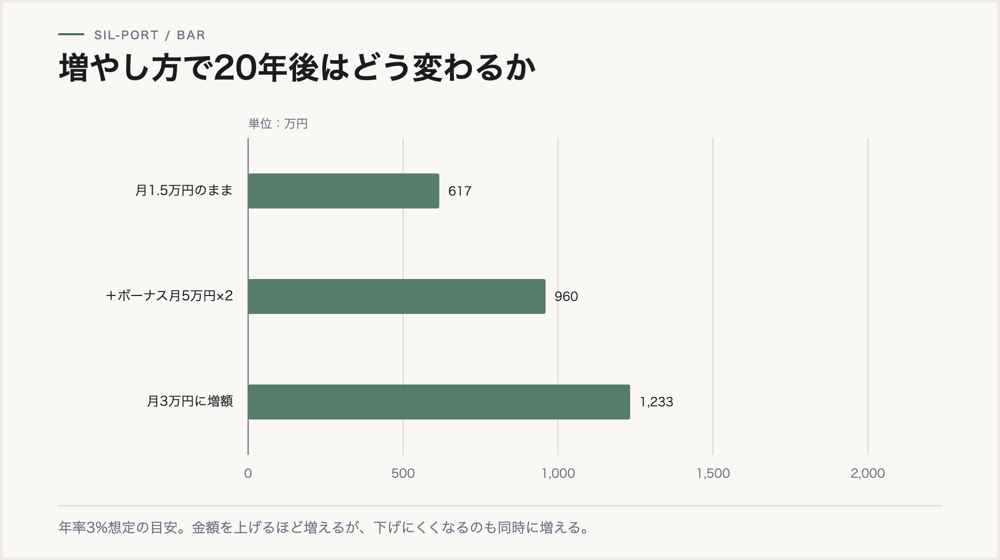
毎月1万5千円を積み立てている人が、次の3パターンを選んだ場合の20年後を並べます。年5%で運用できたと仮定した目安です。
| やり方 | 年間の投資額 | 20年後の目安 | 崩れやすさ |
|---|---|---|---|
| 月1.5万円のまま | 18万円 | 約617万円 | 低い |
| 月1.5万円+ボーナス月に5万円×年2回 | 28万円 | 約960万円 | 低い |
| 月3万円に増額 | 36万円 | 約1,233万円 | 高い |
ClaudeClaudeまとめ
| 論点 | 結論 |
|---|---|
| ボーナスが出たら | まず「ボーナス月だけ増額」で試す |
| 月額を上げるタイミング | ボーナスを2回もらって、2回とも余ってから |
| 上げ幅 | 余った額の半分まで |
| 見直しの頻度 | 年1回。毎月いじらない |
| 下げるとき | 負けではない。生活を削るより、積立を下げるほうが正しい |
- ボーナスを全額投資に回すのは危険ですか?
生活防衛資金(生活費の3〜6か月分)が貯まっていないうちは危険です。まず現金を厚くしてから、余った分を投資に回すほうが順番として安全です。
- ボーナス設定は途中でやめられますか?
できます。多くの証券会社で、積立設定はいつでも変更・停止できます。月額を上げるより心理的なハードルが低いのが利点です。
- 積立額を下げるのは失敗ですか?
失敗ではありません。積立を止めてしまうことのほうが損失は大きいので、金額を下げてでも続けるほうが結果は良くなります。
- 昇給したときはどうすればいいですか?
昇給は毎月続くので、月額を上げる根拠になります。ただし手取りの増加分の半分程度に留めると、生活の質を落とさずに済みます。
制度の金額や条件は改正されます。実際に手続きをする前に、公式の情報でご確認ください。


コメント