
読了時間の目安約 6 分2,952 字
金額の目安を探すより、数字を動かしてみるほうが早い。
毎月の積立額・年数・想定利回りを変えると、結果がその場で変わる。複利がいつから効き始めるかを確認してほしい。
他人の平均を調べても、自分の積立額は決まりません。自分の数字を入れて、結果を見たほうが早いです。
このツールは手取りと生活費から積立額の目安を先に出せるようにしています。毎月の積立額・年数・想定利回りを動かすと、その場で結果が変わります。
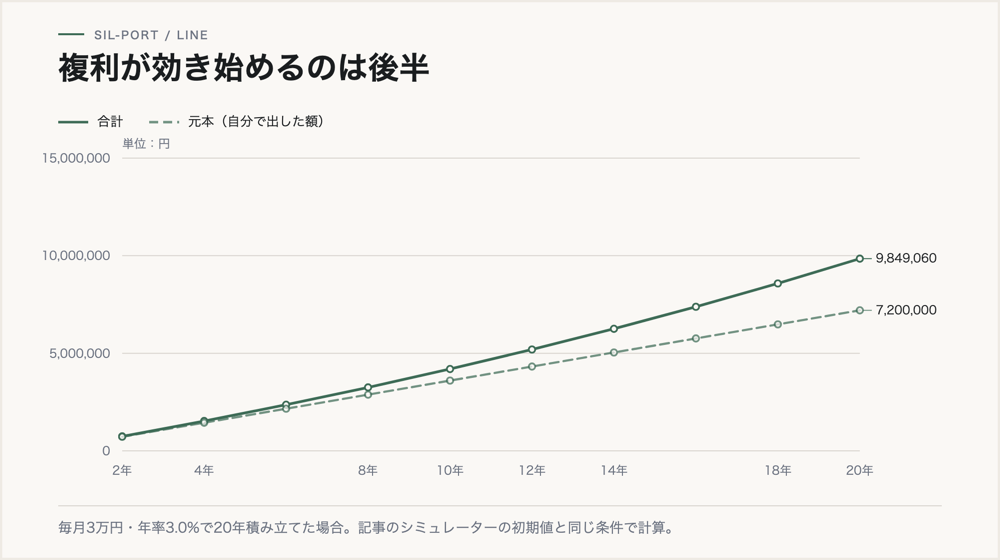
元本と運用益の比率がいつ逆転するかをバーで確認してください。複利が効き始めるのは後半です。
積立額をいくらにするか迷ったとき、他人の平均を調べても答えは出ない。自分の数字を入れて、結果を見たほうが早い。
下のスライダーを動かすと、元本と運用益の内訳がその場で計算される。
数字を動かすと分かること
① 複利は後半に効く
期間のスライダーを 10 年、20 年、30 年と動かしてみてほしい。運用益の伸び方が加速するのが分かる。
前半は元本がほとんどを占め、後半になるほど運用益の比率が上がる。「早く始めたほうがいい」と言われるのは、この後半部分を長く確保できるからである。
② 利回りより期間と金額のほうが効く場面がある
利回りを 3% から 5% に上げたときと、期間を 5 年延ばしたときで、結果を比べてみてほしい。
前者より後者のほうが効く場合がある。利回りは自分で決められないが、期間と金額はある程度自分で決められる。動かせる変数に集中するほうが合理的である。
③ 想定利回りは控えめに置く
利回りのスライダーを 8% にすれば、結果は魅力的な数字になる。しかしその数字が実現する保証はどこにもない。
参考として、公的年金を運用する GPIF の実績は市場運用開始以降で年率 4.67% である(詳細はGPIFの資産配分)。株式と債券を半分ずつ持った場合の長期実績がこの水準だと考えると、置くべき数字の見当はつく。
シミュレーターは未来を予測する道具ではない。「この金額を続けたら、こういう規模になる」という感覚を持つための道具である。
早見表 — 動かさずに目安を見る
上のツールを動かさずに、だいたいの金額だけ知りたい方向けの表です。年率3%で運用できた場合の目安を置いておきます。
| 毎月の積立額 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 月 10,000 円 | 1,397,414 円 | 3,283,020 円 | 5,827,369 円 |
| 月 20,000 円 | 2,794,828 円 | 6,566,040 円 | 11,654,738 円 |
| 月 30,000 円 | 4,192,243 円 | 9,849,060 円 | 17,482,107 円 |
| 月 50,000 円 | 6,987,071 円 | 16,415,100 円 | 29,136,844 円 |
| 月 100,000 円 | 13,974,142 円 | 32,830,200 円 | 58,273,688 円 |
利回りを変えるとこうなります。期間が長いほど、利回りの差が効いてきます。
| 想定利回り | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 年 1% | 3,784,496 円 | 7,966,837 円 | 12,588,846 円 |
| 年 3% | 4,192,243 円 | 9,849,060 円 | 17,482,107 円 |
| 年 5% | 4,658,468 円 | 12,331,010 円 | 24,967,759 円 |
| 年 7% | 5,192,544 円 | 15,627,800 円 | 36,599,130 円 |
元本と運用益の内訳も出しておきます。複利が効いてくるのは後半だということが、割合の変化で分かります。
| 期間 | 元本 | 運用益 | 合計 | 運用益の割合 |
|---|---|---|---|---|
| 10年 | 3,600,000 円 | 592,243 円 | 4,192,243 円 | 14.1% |
| 20年 | 7,200,000 円 | 2,649,060 円 | 9,849,060 円 | 26.9% |
| 30年 | 10,800,000 円 | 6,682,107 円 | 17,482,107 円 | 38.2% |
計算式について
使っているのは積立の複利計算(年金終価係数)である。
| 記号 | 意味 |
|---|---|
| m | 毎月の積立額 |
| n | 積立回数(年数 × 12) |
| i | 月利(年率 ÷ 12) |
| 合計 | m ×((1 + i)ⁿ − 1)÷ i |
関連記事
よくある質問
- 積立シミュレーターの想定利回りは何%に設定すべきですか?
- 控えめに置くことを推奨します。参考として、公的年金を運用するGPIFの市場運用開始以降の実績は年率4.67%です。株式と債券を半分ずつ持った長期実績がこの水準だと考えると、目安になります。
- この計算に手数料や税金は含まれていますか?
- 含まれていません。信託報酬・売買手数料・税金を考慮していない概算値です。実際の手取りはこれより少なくなります。
- 毎年同じ利回りで増えるのですか?
- いいえ。実際の相場は年によって大きく変動します。この計算は年率が一定だった場合の理論値であり、実際の推移とは異なります。
- 複利はいつから効き始めますか?
- 期間のスライダーを動かすと分かりますが、運用益の比率は後半になるほど高まります。前半は元本が大半を占めるため、効果を実感しにくい期間が続きます。
本記事は公開情報にもとづく個人の解説であり、特定の金融商品の売買を推奨するものではありません。制度・手数料・ポイント還元の条件は改定されることがあります。実際のご判断は必ず金融庁・各運用会社・各証券会社の最新の公式情報をご確認のうえ、ご自身の責任でお願いいたします。
- ローン返済シミュレーター 毎月いくら、最後まででいくら払うのか。住宅・車・教育ローンと、繰上返済の効果まで。
- 額面→手取り 計算機 額面の年収から、実際に振り込まれる金額を出します。健康保険・年金・税金の内訳つき。
- 株の損益計算機 ナンピン後の平均取得単価と、税引後にいくら残るか。買い増しを5回まで入れられます。
- リボ払いシミュレーター 毎月の支払いのうち、いくらが手数料か。完済までに何か月かかるかも出します。
- iDeCo 手数料シミュレーター 払う手数料と、所得控除で戻る税金を並べます。差し引きで得かどうかが分かります。
- こどもNISA 積立シミュレーター 始める年齢と毎月の金額から、18歳のときにいくらになるかを出します。
ぜんぶの一覧はツール一覧にあります。登録も入力の送信も要りません。すべてブラウザの中だけで計算しています。



コメント