
読了時間の目安約 13 分6,355 字
同じ毎月額・同じ期間で、利回りだけ変えると
計算の前提:毎月末に同じ額を積み立て、年率を月利に直して((1+年率)^(1/12)−1)毎月複利で増える場合の概算です。税金・手数料は含みません(投資信託の実績は、信託報酬を差し引いたあとの数字です)。将来の成果を約束するものではありません。入力した内容は送信されず、ブラウザの中だけで計算しています。
毎月いくらにするか決まっていないとき手取り・生活費・貯金から、積立額の目安を出します
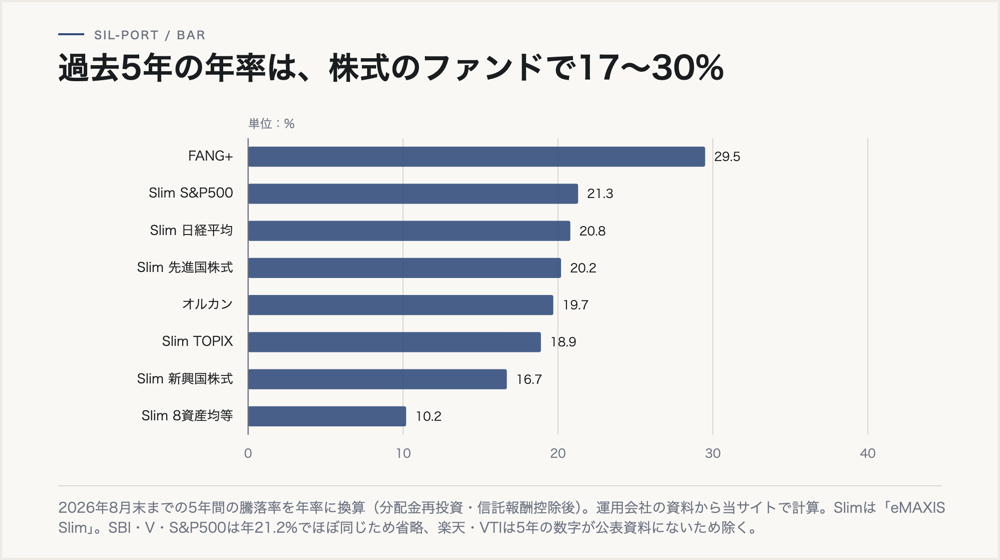
将来の金額は毎月の額・期間・利回りの3つで決まる。投資信託10本の実績を選ぶとその年率が入るが、直近5年は株式のファンドで年率17〜30%、その間にドル円は約46%円安に動いた。この数字を20年先まで延ばすのは楽観が過ぎる。
長く続く前提なら、年3〜5%で計算した結果と並べて見てほしい。GPIFの実績は2001年度から年率4.95%である。
投資信託10本の実績(2026年8月末)
ツールで選べる10本の数字をまとめておく。純資産の大きい定番のインデックスファンドを、地域・資産ごとに選んだ。いずれも金融庁のつみたて投資枠対象商品の届出一覧(2026年9月18日時点)に載っている。
| ファンド | 信託報酬(税込) | 1年 | 3年(年率) | 5年(年率) | 設定来(年率) |
|---|---|---|---|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 0.05775%以内 | 33.1% | 24.3% | 19.7% | 18.9%(7.8年) |
| eMAXIS Slim 米国株式(S&P500) | 0.08140%以内 | 30.4% | 24.5% | 21.3% | 20.4%(8.2年) |
| SBI・V・S&P500インデックス・ファンド | 0.0638%(実質 0.0938%程度) | 30.3% | 24.4% | 21.2% | 22.8%(6.9年) |
| 楽天・全米株式インデックス・ファンド | 0.132%(実質 0.162%程度) | 30.2% | 24.1% | — | 18.6%(8.9年) |
| eMAXIS Slim 先進国株式インデックス(除く日本) | 0.09889%以内 | 30.5% | 23.9% | 20.2% | 17.5%(9.5年) |
| eMAXIS Slim 新興国株式インデックス | 0.15180%以内 | 50.8% | 26.4% | 16.7% | 11.9%(9.1年) |
| eMAXIS Slim 国内株式(TOPIX) | 0.143%以内 | 38.1% | 24.0% | 18.9% | 13.4%(9.5年) |
| eMAXIS Slim 国内株式(日経平均) | 0.143%以内 | 57.6% | 28.8% | 20.8% | 14.9%(8.6年) |
| eMAXIS Slim バランス(8資産均等型) | 0.143%以内 | 19.4% | 13.2% | 10.2% | 8.7%(9.3年) |
| iFreeNEXT FANG+インデックス | 0.7755% | 30.8% | 37.5% | 29.5% | 31.0%(8.6年) |
年率は「(1+期間の騰落率)^(1÷年数)−1」で換算している。三菱UFJアセットマネジメントの7本と大和アセットマネジメントのFANG+は、運用会社が公開している基準価額から計算し直し、月次レポートの騰落率と小数第1位まで一致することを確かめた。SBI・V・S&P500と楽天・VTIは月次レポートの騰落率から換算している。楽天・VTIの月次レポートには5年の騰落率がないため「—」とした。
実績の利回りを、そのまま20年先に延ばしてはいけない
オルカンの設定来の年率18.9%をそのまま入れると、毎月3万円・20年で約6,377万円になる。年3%なら約981万円である。同じ積立で6倍以上の差がつくのだから、どちらの数字を信じるかは計画そのものを左右する。実績の数字を割り引いて見るべき理由は4つある。
① 5年の上昇のうち、かなりの部分は円安だった
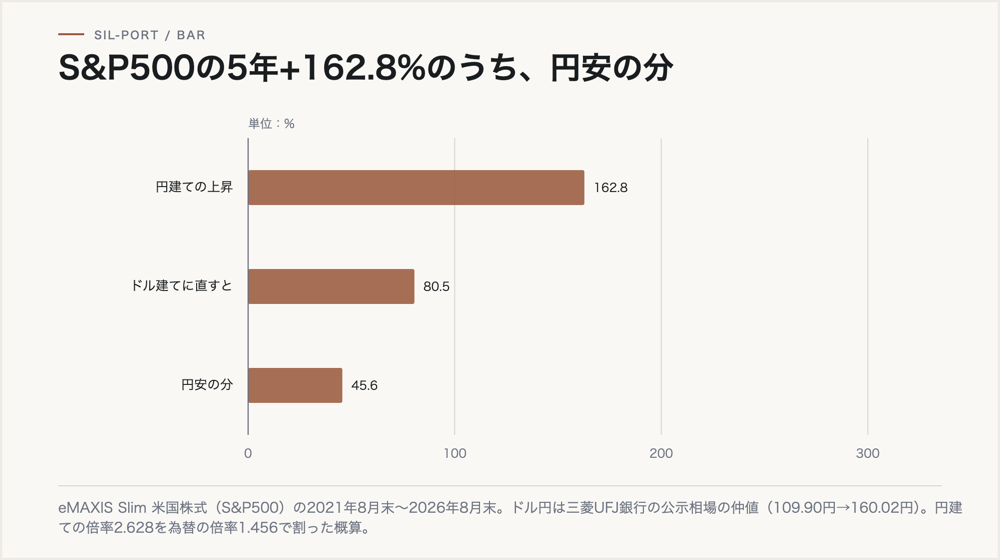
ドル円は2021年8月末が109.90円、2026年8月末が160.02円(三菱UFJ銀行の公示相場の仲値)。5年で45.6%、年率にすると7.8%ずつ円安に動いた計算になる。
eMAXIS Slim 米国株式(S&P500)の5年の上昇は+162.8%。これを為替の分で割り戻すと、ドル建ての上昇はおおよそ+80.5%、年率にして約12.5%である。円建ての年率21.3%のうち、残りは円安が運んできたことになる。
円安がこの先も同じ速さで進む保証はない。円高に振れれば、同じ計算が逆向きに効く。為替が毎年8%ずつ円安に進む前提で老後資金を組む人はいないはずだが、実績の年率をそのまま入れると、それと同じことをしている。
② 同じ指数でも「設定来」は始まった日で変わる
Slim S&P500とSBI・V・S&P500は、どちらもS&P500に連動する。5年の年率は21.3%と21.2%で、ほぼ同じだ。ところが設定来は20.4%と22.8%で、2ポイント以上違う。
差の理由は運用の腕ではなく、始まった日である。Slimは2018年7月に始まり、同年12月に基準価額が8,645円まで下がった時期を含む。SBI・Vは2019年9月に始まったので、その下落を含まない。Slimの成績をSBI・Vと同じ2019年9月26日から数え直すと年率22.9%で、SBI・Vの22.8%とほぼ同じになる。設定来の年率は「いつから数えたか」で決まる部分が大きい。ファンドどうしを比べるなら、同じ期間の数字で比べることだ。
③ 1年の数字は、ほとんど当てにならない
1年の騰落率は、Slim 日経平均が+57.6%、Slim 新興国株式が+50.8%。同じファンドの設定来の年率は14.9%と11.9%である。1年で振れる幅のほうが、長い平均よりずっと大きい。このツールで1年の数字を利回りに入れられないようにしているのは、そのためだ。
④ 10年に満たない実績しかない
10本のうち、いちばん古いファンドでも設定から9年半しか経っていない。20年・30年の積立を考えるのに、その半分に満たない期間の平均を当てはめている。しかもこの期間には、2020年のコロナ・ショックからの急回復が入っている一方で、ITバブル崩壊やリーマン・ショックのように何年も下がり続けた時期は入っていない。
では、どう使うか
実績の数字で一度計算したら、次に年3%・年5%で置き直す。ツールの「利回りだけ変えると」の欄がその比較である。差が大きいほど、その計画は利回りに頼っている。
目標額が決まっているなら「必要な利回り」のタブを使う。必要な利回りがGPIFの年率4.95%を大きく超えるなら、利回りを上げるより、毎月の額か期間を動かすほうが確実である。利回りは自分で決められないが、毎月の額と期間はある程度自分で決められる。
過去の実績は「こういう時期もあった」という記録であって、「これからもこうなる」という予告ではない。
数字を動かすと分かること
① 複利は後半に効く
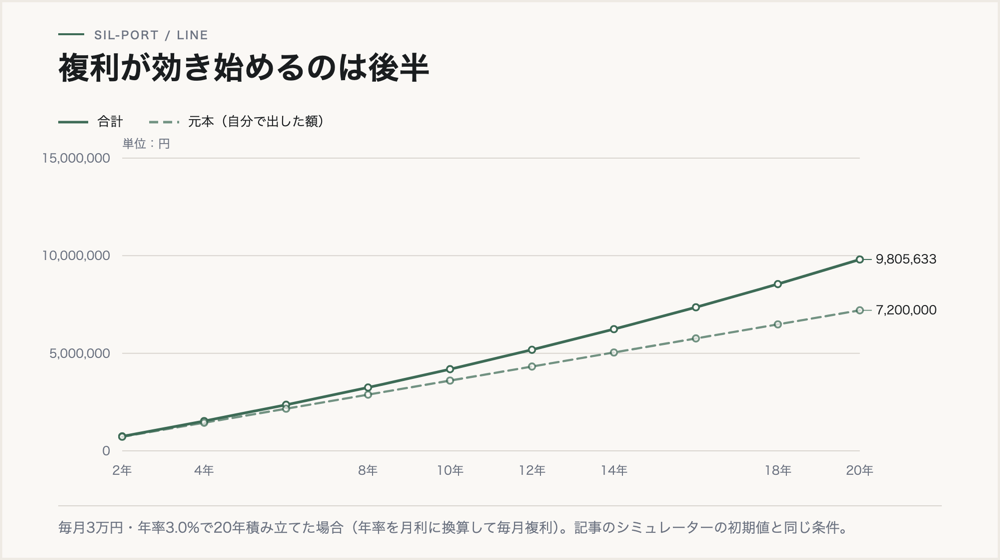
期間を10年、20年、30年と動かしてみてほしい。増えた額の伸び方が加速するのが分かる。
前半は元本がほとんどを占め、後半になるほど増えた額の比率が上がる。「早く始めたほうがいい」と言われるのは、この後半部分を長く確保できるからである。
② 利回りより期間と金額のほうが効く場面がある
利回りを3%から5%に上げたときと、期間を5年延ばしたときで、結果を比べてみてほしい。
前者より後者のほうが効く場合がある。利回りは自分で決められないが、期間と金額はある程度自分で決められる。動かせる変数に集中するほうが合理的である。
早見表 — 動かさずに目安を見る
上のツールを動かさずに、だいたいの金額だけ知りたい方向けの表です。年率3%で運用できた場合の目安を置いておきます。
| 毎月の積立額 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 月 10,000 円 | 1,394,480 円 | 3,268,544 円 | 5,787,130 円 |
| 月 20,000 円 | 2,788,960 円 | 6,537,089 円 | 11,574,261 円 |
| 月 30,000 円 | 4,183,440 円 | 9,805,633 円 | 17,361,391 円 |
| 月 50,000 円 | 6,972,400 円 | 16,342,722 円 | 28,935,652 円 |
| 月 100,000 円 | 13,944,800 円 | 32,685,444 円 | 57,871,304 円 |
利回りを変えるとこうなります。期間が長いほど、利回りの差が効いてきます。
| 想定利回り | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 年 1% | 3,783,628 円 | 7,963,108 円 | 12,579,853 円 |
| 年 3% | 4,183,440 円 | 9,805,633 円 | 17,361,391 円 |
| 年 5% | 4,630,895 円 | 12,174,135 円 | 24,461,277 円 |
| 年 7% | 5,131,552 円 | 15,226,091 円 | 35,083,578 円 |
元本と増えた額の内訳も出しておきます。複利が効いてくるのは後半だということが、割合の変化で分かります。
| 期間 | 元本 | 増えた額 | 合計 | 増えた額の割合 |
|---|---|---|---|---|
| 10年 | 3,600,000 円 | 583,440 円 | 4,183,440 円 | 13.9% |
| 20年 | 7,200,000 円 | 2,605,633 円 | 9,805,633 円 | 26.6% |
| 30年 | 10,800,000 円 | 6,561,391 円 | 17,361,391 円 | 37.8% |
計算式について
使っているのは積立の複利計算(年金終価係数)である。
| 記号 | 意味 |
|---|---|
| m | 毎月の積立額 |
| n | 積立回数(年数 × 12) |
| i | 月利 = (1 + 年率)^(1/12) − 1 |
| 合計 | m ×((1 + i)ⁿ − 1)÷ i |
月利を「年率÷12」で出す方法もよく使われるが、その方法だと年率5%が実際には年5.12%、年率20%は年21.9%で増える計算になり、ファンドの実績(複利の年率)と合わない。このツールは実績の年率をそのまま使えるよう、1年でちょうど年率ぶん増える月利に換算している。そのぶん、ほかのシミュレーターより結果が少し小さく出ることがある。
逆算は次の式による。必要な期間は n = log(1 + 目標額 × i ÷ m) ÷ log(1 + i) を月単位で切り上げ、必要な毎月の額は m = 目標額 × i ÷ ((1 + i)ⁿ − 1)。必要な利回りは式で解けないため、目標額に届く最小の年率を二分法で0.01%単位まで探している。
関連記事
- eMAXIS Slimはなぜ定番なのか — 信託報酬と受益者還元型から検証
- 為替ヘッジはあり・なしどちらを選ぶか — コストの正体と判断基準
- 新NISAのつみたて投資枠と成長投資枠の違い
- 20代のNISA積立額は月26,737円 — 金融庁データを実際に動いている口座で割り直す
- 共働き・子育て世帯は毎月いくら積み立てるべきか
- 株価が高値圏でも積立を続けるべきか — 「待つ」コストを計算する
- GPIFの資産配分は個人の参考になるか
よくある質問
- 積立シミュレーターの想定利回りは何%に設定すべきですか?
- 長く続く前提なら控えめに置くことを勧めます。参考として、公的年金を運用するGPIFの2001年度から2026年度第1四半期までの実績は年率4.95%です。株式と債券を半分ずつ持った長期実績がこの水準だと考えると、目安になります。
- オルカンやS&P500の利回りは何%で計算すればいいですか?
- このツールで選ぶと、2026年8月末時点の実績(3年・5年・設定来の年率)が入ります。オルカンは設定来で年率18.9%、Slim S&P500は20.4%です。ただしこの期間はドル円が5年で約46%円安に動いた時期で、同じ率が20年続く前提は置けません。年3〜5%でも計算して並べてください。
- ほかのシミュレーターと結果が違うのはなぜですか?
- 月利の出し方と、積み立てるタイミングの違いです。このツールは年率を「1年でちょうど年率ぶん増える月利」に換算し、毎月末に積み立てる前提で計算しています。月利を「年率÷12」で出す方法より、結果は少し小さくなります。
- この計算に手数料や税金は含まれていますか?
- 税金と売買手数料は含まれていません。投資信託の実績は信託報酬を差し引いたあとの数字です。課税口座の場合、増えた額に20.315%の税金がかかり、ツールには税引後の目安も表示しています。
- 目標額から毎月いくら積み立てればいいか計算できますか?
- できます。「必要な毎月の額」のタブで目標金額・期間・利回りを入れると、毎月の額を逆算します。「届くまでの期間」「必要な利回り」も同じように逆算できます。
- 複利はいつから効き始めますか?
- 期間を動かすと分かりますが、増えた額の比率は後半になるほど高まります。毎月3万円・年率3%の場合、10年では合計の13.9%ですが、30年では37.8%になります。
本記事は公開情報にもとづく個人の解説であり、特定の金融商品の売買を推奨するものではありません。掲載した騰落率は過去の実績で、将来の運用成果を示すものではありません。制度・手数料の条件は改定されることがあります。実際のご判断は必ず金融庁・各運用会社・各証券会社の最新の公式情報をご確認のうえ、ご自身の責任でお願いいたします。
- ローン返済シミュレーター 毎月いくら、最後まででいくら払うのか。住宅・車・教育ローンと、繰上返済の効果まで。
- 額面→手取り 計算機 額面の年収から、実際に振り込まれる金額を出します。健康保険・年金・税金の内訳つき。
- 株の損益計算機 ナンピン後の平均取得単価と、税引後にいくら残るか。買い増しを5回まで入れられます。
- リボ払いシミュレーター 毎月の支払いのうち、いくらが手数料か。完済までに何か月かかるかも出します。
- iDeCo 手数料シミュレーター 払う手数料と、所得控除で戻る税金を並べます。差し引きで得かどうかが分かります。
- こどもNISA 積立シミュレーター 始める年齢と毎月の金額から、18歳のときにいくらになるかを出します。
すべてのツールはツール一覧にまとめています。どれも登録は要らず、入力した数字は送信されません。



コメント